
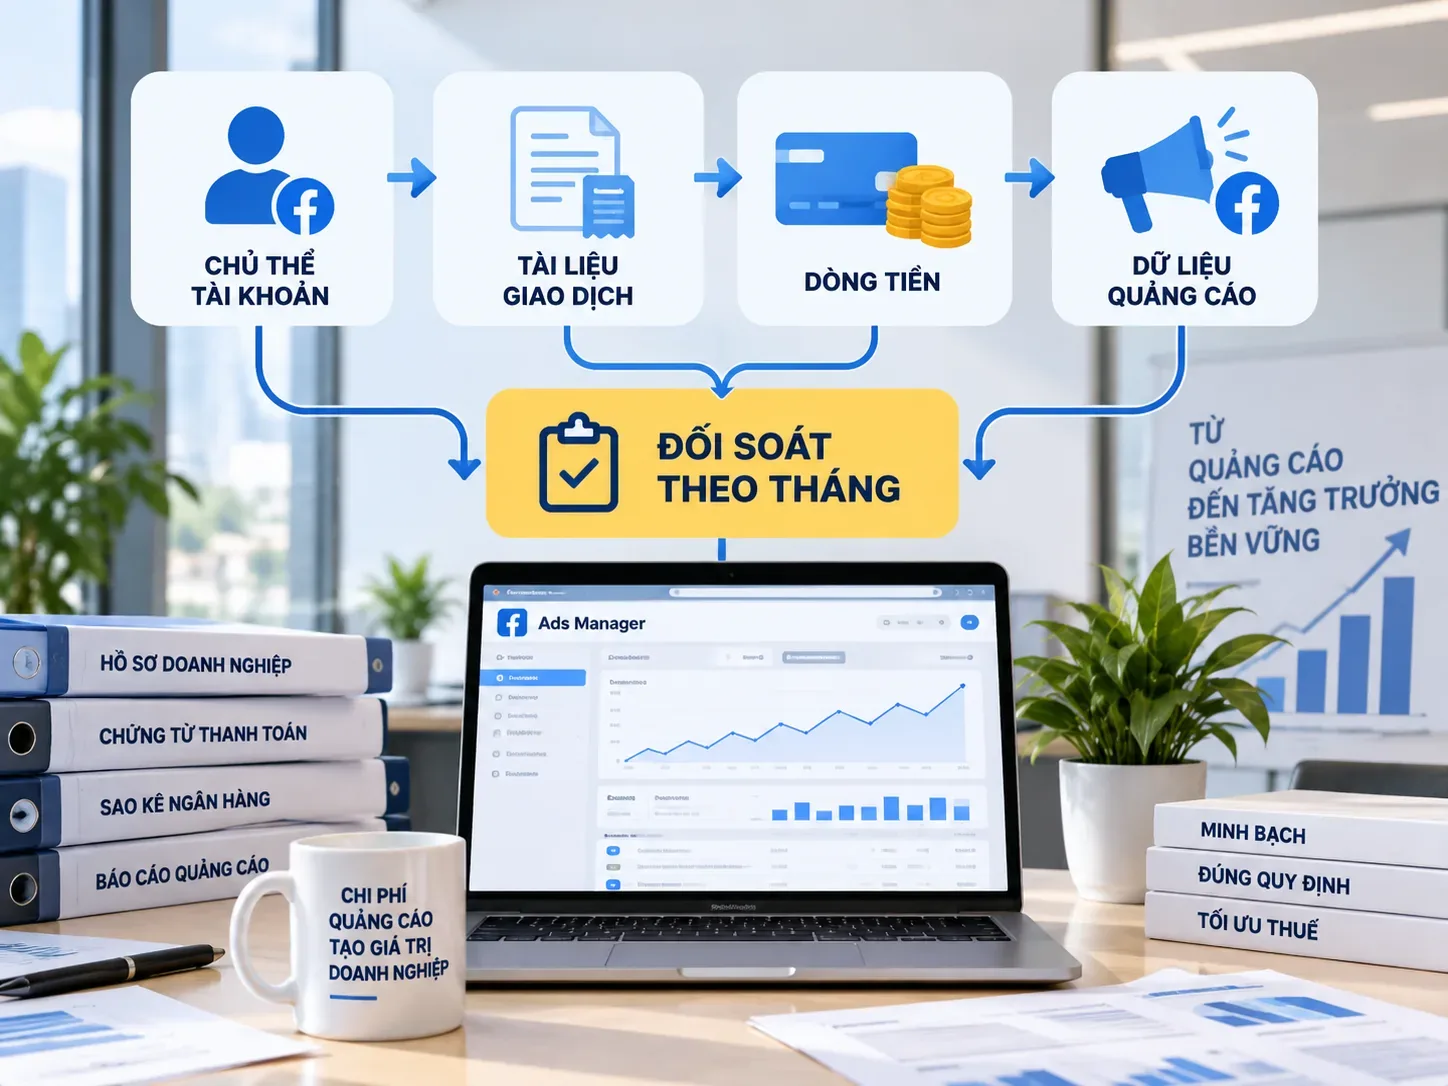
Cách lấy chi phí quảng cáo Facebook làm chi phí doanh nghiệp bắt đầu từ một bộ hồ sơ có thể kiểm tra và giải trình. Doanh nghiệp cần nối bốn phần: chủ thể tài khoản, tài liệu giao dịch, dòng tiền và dữ liệu quảng cáo. Bốn phần phải cùng chỉ tới đúng pháp nhân, tài khoản, Page, chiến dịch và kỳ phát sinh. Hồ sơ nên được khóa và đối soát theo từng tháng, thay vì chờ tới cuối năm.
Hướng dẫn này sở hữu phần chuẩn bị hồ sơ và chứng từ quảng cáo Facebook. Việc khoản chi có đáp ứng điều kiện thuế TNDN hay không được giải thích tại bài điều kiện chi phí Facebook được trừ.
Bộ hồ sơ chi phí quảng cáo Facebook gồm những gì?
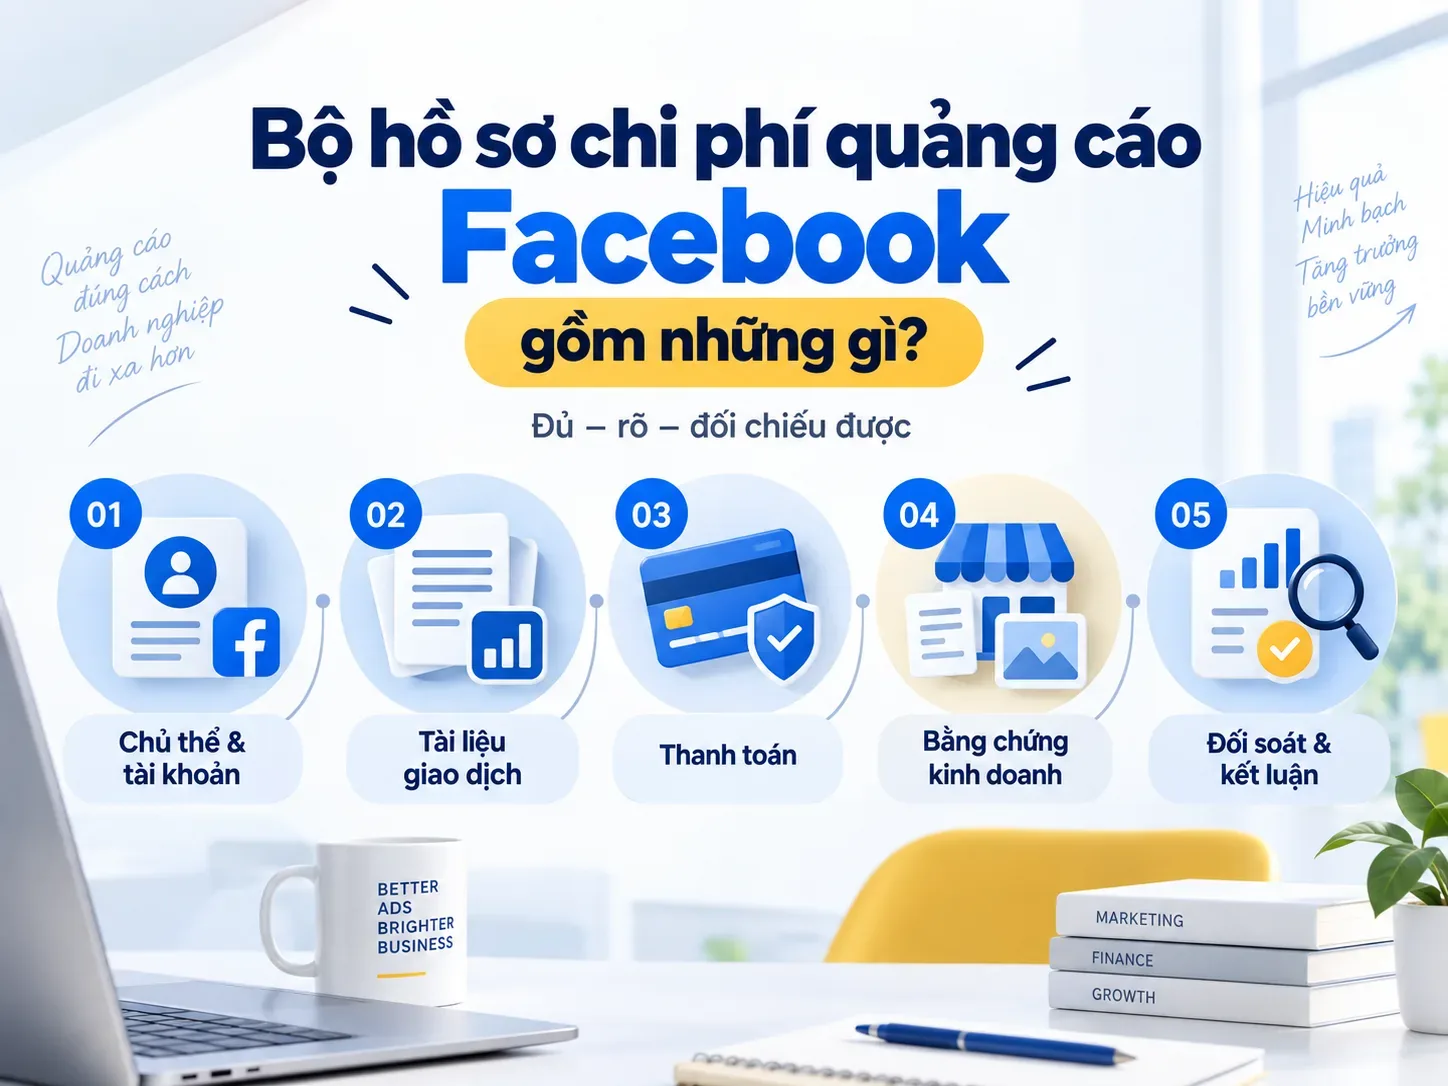
Một bộ hồ sơ có thể tự đối chiếu cần đủ năm nhóm tài liệu. Mỗi nhóm trả lời một câu hỏi khác nhau; không có tệp nào tự thay thế được toàn bộ các nhóm còn lại.
- Chủ thể và tài khoản: pháp nhân, Business ID, tài khoản quảng cáo, Page và người quản trị.
- Tài liệu giao dịch: tài liệu Meta hoặc hợp đồng, hóa đơn và nghiệm thu của agency theo mô hình mua dịch vụ.
- Chứng từ thanh toán: sao kê thẻ, sao kê ngân hàng, ủy nhiệm chi hoặc hồ sơ thanh toán thay phù hợp.
- Bằng chứng phục vụ kinh doanh: phê duyệt ngân sách, sản phẩm, mẫu quảng cáo, trang đích và báo cáo Ads Manager.
- Bảng đối soát và kết luận: nối số tiền, kỳ, tài khoản, chênh lệch và người chịu trách nhiệm khóa hồ sơ.
Phân tích do Lumie tổng hợp chia việc bàn giao giữa marketing và kế toán thành năm nhóm có thể đối chiếu. Đây không phải một mẫu hồ sơ pháp lý bắt buộc dùng giống nhau cho mọi giao dịch.
Trước tiên, tách chi phí TNDN khỏi khấu trừ VAT
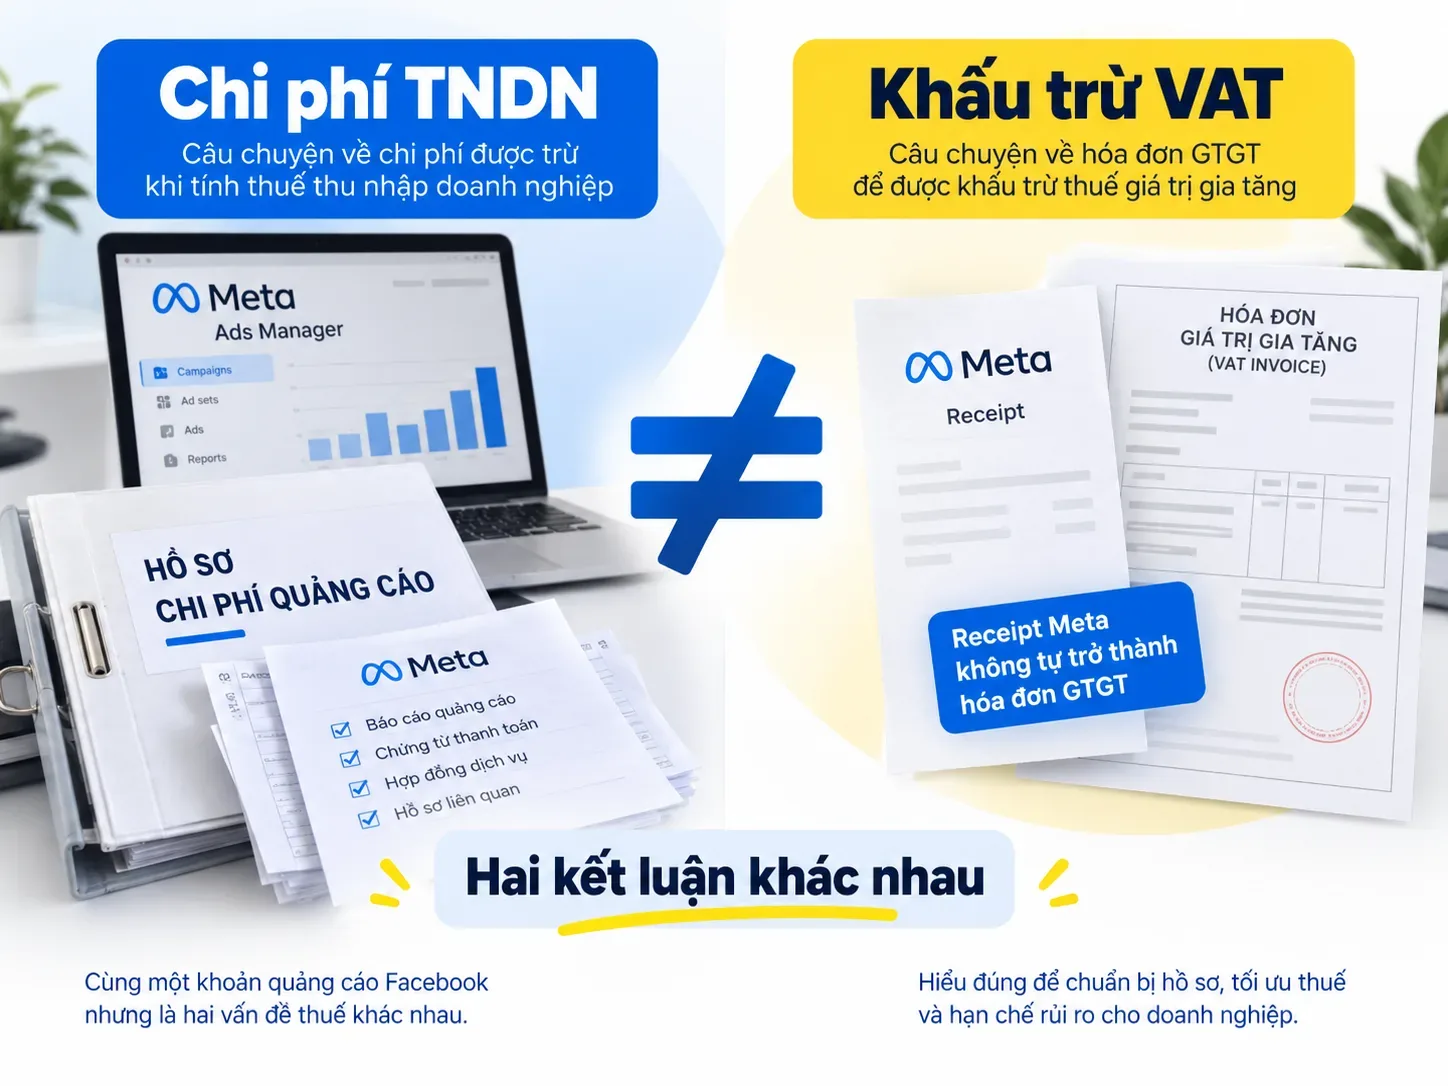
“Được tính vào chi phí khi xác định thu nhập chịu thuế TNDN” và “được khấu trừ thuế GTGT đầu vào” là hai kết luận khác nhau. Tài liệu Meta, hóa đơn của agency, cách thanh toán và chủ thể mua dịch vụ có thể dẫn đến cách xử lý khác nhau. Vì vậy, bảng kiểm hàng tháng nên có hai cột kết luận riêng.
Bộ hồ sơ trong bài này giúp doanh nghiệp tổ chức và giải trình giao dịch. Nó không biến một biên nhận thanh toán (receipt) thành hóa đơn GTGT. Hồ sơ cũng không bảo đảm khoản chi được chấp nhận nếu bản chất giao dịch hoặc chứng từ không phù hợp.
Cách định khoản thuộc bài hạch toán chi phí Facebook Ads.
Quyền khấu trừ thuế GTGT được kiểm tra riêng tại bài khấu trừ GTGT quảng cáo Meta.
Bước 1: Chuẩn hóa thông tin doanh nghiệp và tài khoản Meta
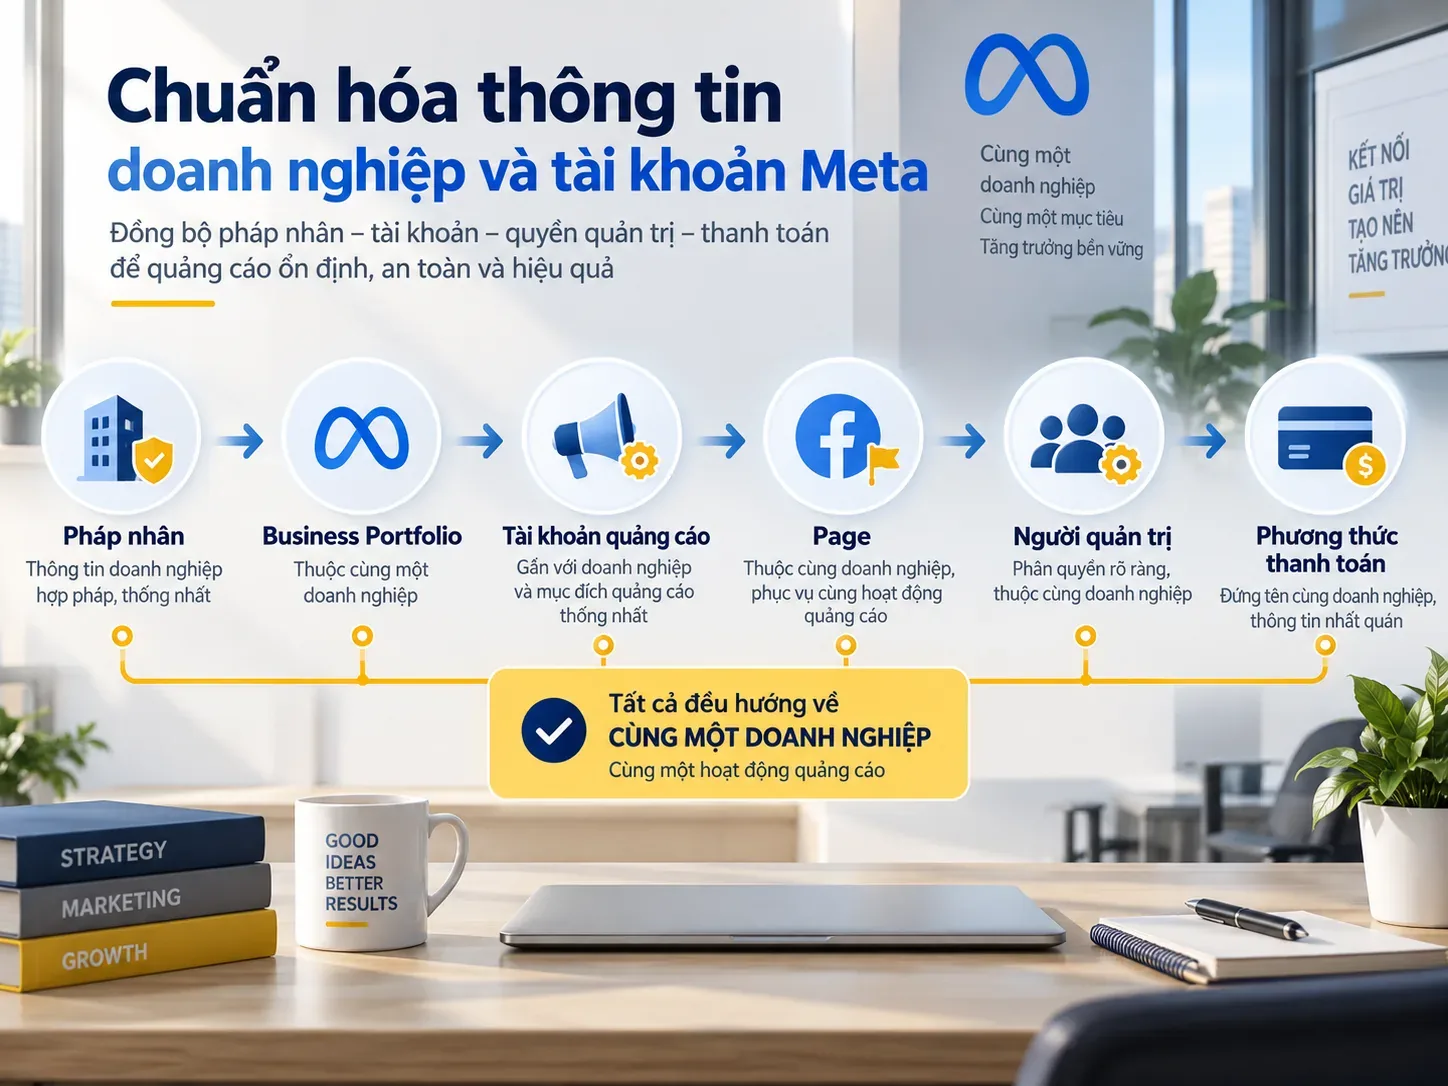
Doanh nghiệp nên xác định một chuỗi quản lý rõ ràng trước khi chạy quảng cáo: pháp nhân → Business Portfolio → tài khoản quảng cáo → Page → người quản trị → phương thức thanh toán. Chuỗi này giúp marketing và kế toán nhận diện ai đang mua quảng cáo, tài sản nào được quảng bá và dòng tiền thuộc kỳ nào.
- Ghi đúng tên pháp nhân, mã số thuế, địa chỉ và quốc gia theo hồ sơ doanh nghiệp tại những trường Meta cho phép khai báo.
- Lưu Business ID, ID tài khoản quảng cáo, Page và người có quyền quản trị.
- Xác định tài khoản quảng cáo phục vụ pháp nhân, nhãn hàng hoặc dự án nào.
- Chốt người được phép thêm hoặc thay phương thức thanh toán.
- Lưu ngày thay đổi quyền, tài khoản hoặc phương thức thanh toán để giải thích khi kỳ sau khác kỳ trước.
Thông tin khớp giúp việc đối chiếu rõ hơn nhưng không phải điều kiện đủ để khoản chi tự động được trừ. Nếu quảng cáo phục vụ Công ty A nhưng tài khoản và thanh toán nằm ở nhiều cá nhân, cần bổ sung bằng chứng. Hồ sơ phải chỉ ra việc giao nhiệm vụ, dòng tiền và hoạt động được quảng bá.
Bước 2: Dùng phương thức thanh toán có thể đối chiếu
Phương án dễ quản lý là dành một phương thức thanh toán riêng cho quảng cáo của doanh nghiệp. Khi đó, mỗi giao dịch trên sao kê có thể nối với tài liệu Meta, tài khoản quảng cáo và báo cáo chi tiêu. Kế toán không phải lọc qua nhiều khoản cá nhân khác.
Không nên viết theo hướng tuyệt đối rằng chỉ thẻ đứng tên công ty mới có thể được xem xét. Trường hợp nhân viên thanh toán thay có cơ chế riêng về ủy quyền và hoàn trả. Nếu doanh nghiệp đang dùng thẻ cá nhân, hãy kiểm tra hướng dẫn dùng thẻ cá nhân chạy quảng cáo Facebook cho công ty trước khi đóng hồ sơ.
Bước 3: Lưu chứng từ Facebook Ads theo từng tháng
Không nên đợi đến cuối năm mới tải lại tài liệu. Quyền truy cập tài khoản có thể thay đổi; người quản trị có thể nghỉ việc; phương thức thanh toán hoặc Business Portfolio có thể được chuyển. Việc khóa hồ sơ theo tháng giúp phát hiện thiếu tài liệu khi người phụ trách vẫn còn quyền xử lý.
- Khóa chủ thể và kỳ: ghi pháp nhân, Business ID, tài khoản quảng cáo, Page và khoảng ngày.
- Lưu tài liệu gốc: tải PDF hoặc tệp gốc từ Meta; giữ nguyên tên, nội dung và mã tham chiếu. Có thể tạo tên thư mục hoặc bản kê dễ đọc nhưng không nên sửa tệp gốc.
- Lưu chứng từ thanh toán: lấy sao kê thẻ, sao kê ngân hàng, ủy nhiệm chi hoặc tài liệu thanh toán phù hợp.
- Xuất báo cáo Ads Manager: dùng cùng khoảng ngày, tối thiểu có tài khoản, chiến dịch, mục tiêu và số tiền đã chi.
- Chứng minh mục đích kinh doanh: lưu phê duyệt ngân sách, sản phẩm/dịch vụ, mẫu quảng cáo, Page và trang đích liên quan.
- Ghi người chịu trách nhiệm: marketing và kế toán xác nhận ngày kiểm tra, phần còn thiếu và người xử lý.
Nếu chưa phân biệt được receipt, billing document và hóa đơn, xem hướng dẫn kiểm tra tài liệu và hóa đơn quảng cáo Facebook. Chữ “invoice” trên tên tệp không đủ để xác định quyền khấu trừ VAT hoặc toàn bộ điều kiện của chi phí.
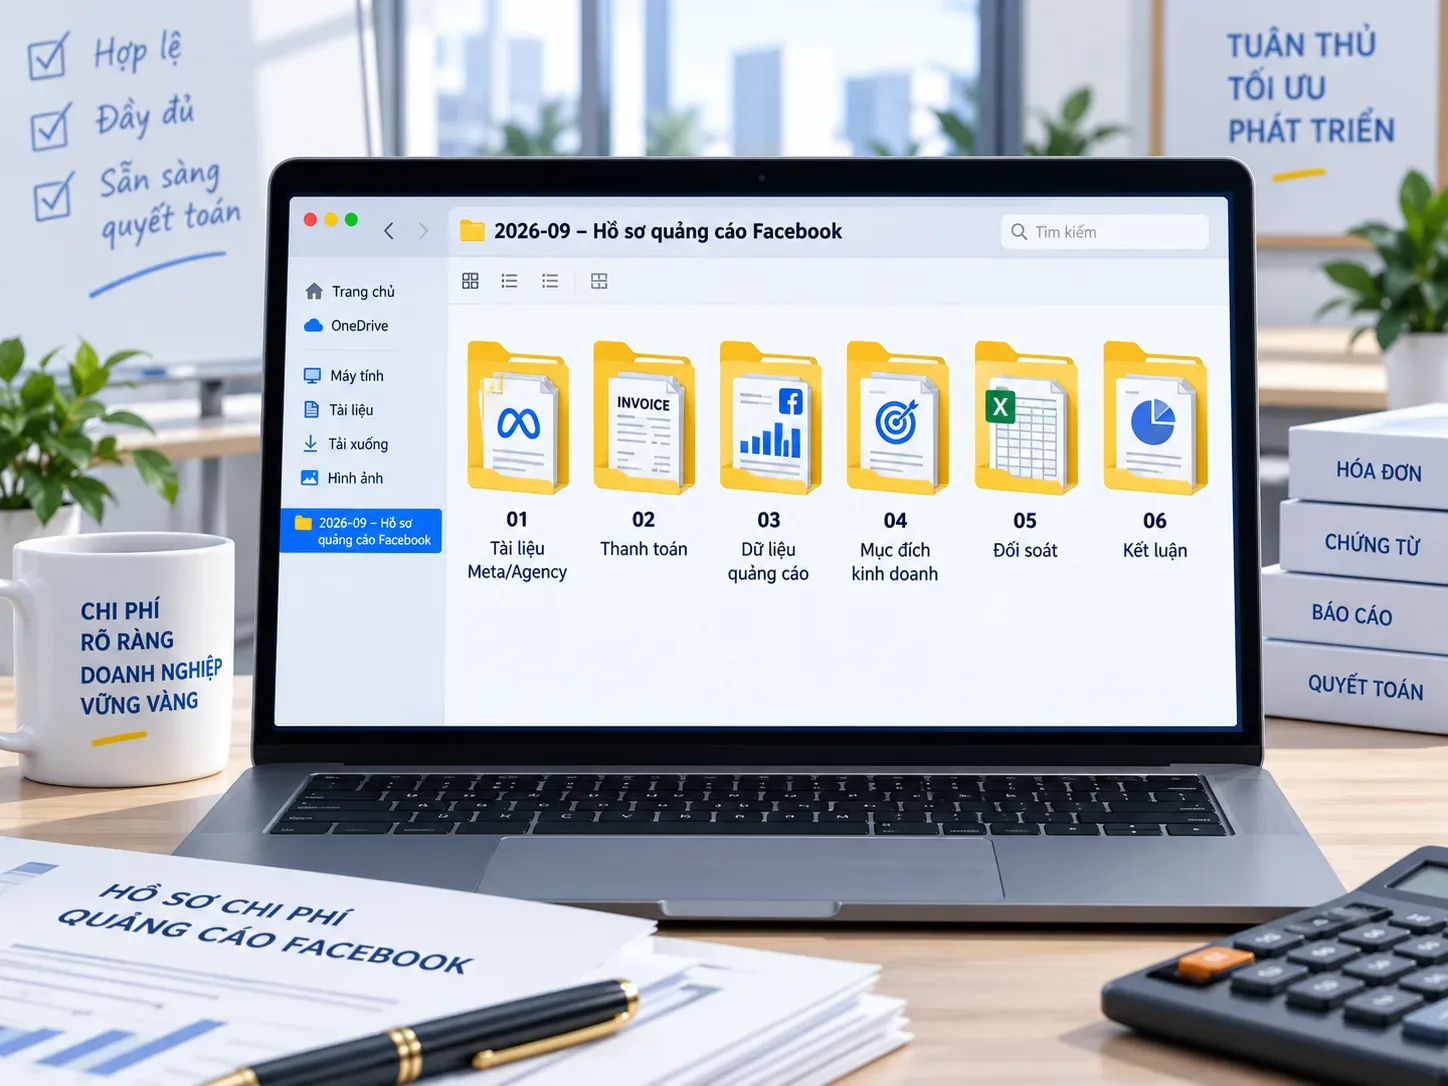
Mẫu cấu trúc thư mục hồ sơ quảng cáo Facebook
Doanh nghiệp có thể tạo một thư mục cho mỗi tháng và pháp nhân, chẳng hạn YYYY-MM – Hồ sơ quảng cáo Facebook – Tên công ty. Bên trong chia thành sáu nhóm để kế toán có thể kiểm tra mà không phải hỏi lại toàn bộ lịch sử vận hành.
| Nhóm thư mục | Tài liệu cần lưu | Điểm cần khớp |
|---|---|---|
| 01 — Tài liệu Meta hoặc agency | Invoice, receipt, billing document, hợp đồng hoặc hóa đơn phù hợp | Chủ thể, kỳ, số tiền và mã tham chiếu |
| 02 — Thanh toán | Sao kê thẻ, ngân hàng, ủy nhiệm chi hoặc chứng từ hoàn trả | Ngày, số tiền, người thanh toán và nội dung giao dịch |
| 03 — Dữ liệu quảng cáo | Báo cáo tài khoản, chiến dịch và chi tiêu | Business ID, tài khoản, Page và khoảng ngày |
| 04 — Mục đích kinh doanh | Phê duyệt ngân sách, mẫu quảng cáo, sản phẩm và trang đích | Khoản chi phục vụ hoạt động nào |
| 05 — Đối soát | Bảng nối dữ liệu nền tảng, thanh toán và tài liệu giao dịch | Thuế, phí, tỷ giá, hoàn tiền và chênh lệch |
| 06 — Kết luận | Phiếu rà soát, người duyệt và ngày khóa hồ sơ | TNDN và GTGT được đánh giá riêng |
Bước 4: Đối soát thay vì chỉ gom đủ tệp
Một thư mục có nhiều tệp chưa chắc đã giải thích được giao dịch. Kế toán cần nối tài liệu của bên bán với tiền thực trả và dữ liệu quảng cáo của cùng kỳ. Nếu có chênh lệch, bảng đối soát phải chỉ ra nguyên nhân như thuế, phí ngân hàng, tỷ giá, hoàn tiền, ngưỡng lập chứng từ hoặc lệch ngày chốt.
| Nguồn | Dữ liệu cần lấy | Đối chiếu với |
|---|---|---|
| Meta hoặc agency | Số tiền, kỳ, mã tài liệu và chủ thể | Giao dịch ngân hàng và hợp đồng |
| Ngân hàng/thẻ | Ngày, số tiền, nội dung và người thanh toán | Tài liệu giao dịch và bảng hoàn ứng nếu có |
| Ads Manager | Tài khoản, chiến dịch, khoảng ngày và chi tiêu | Pháp nhân, Page, sản phẩm và tài liệu giao dịch |
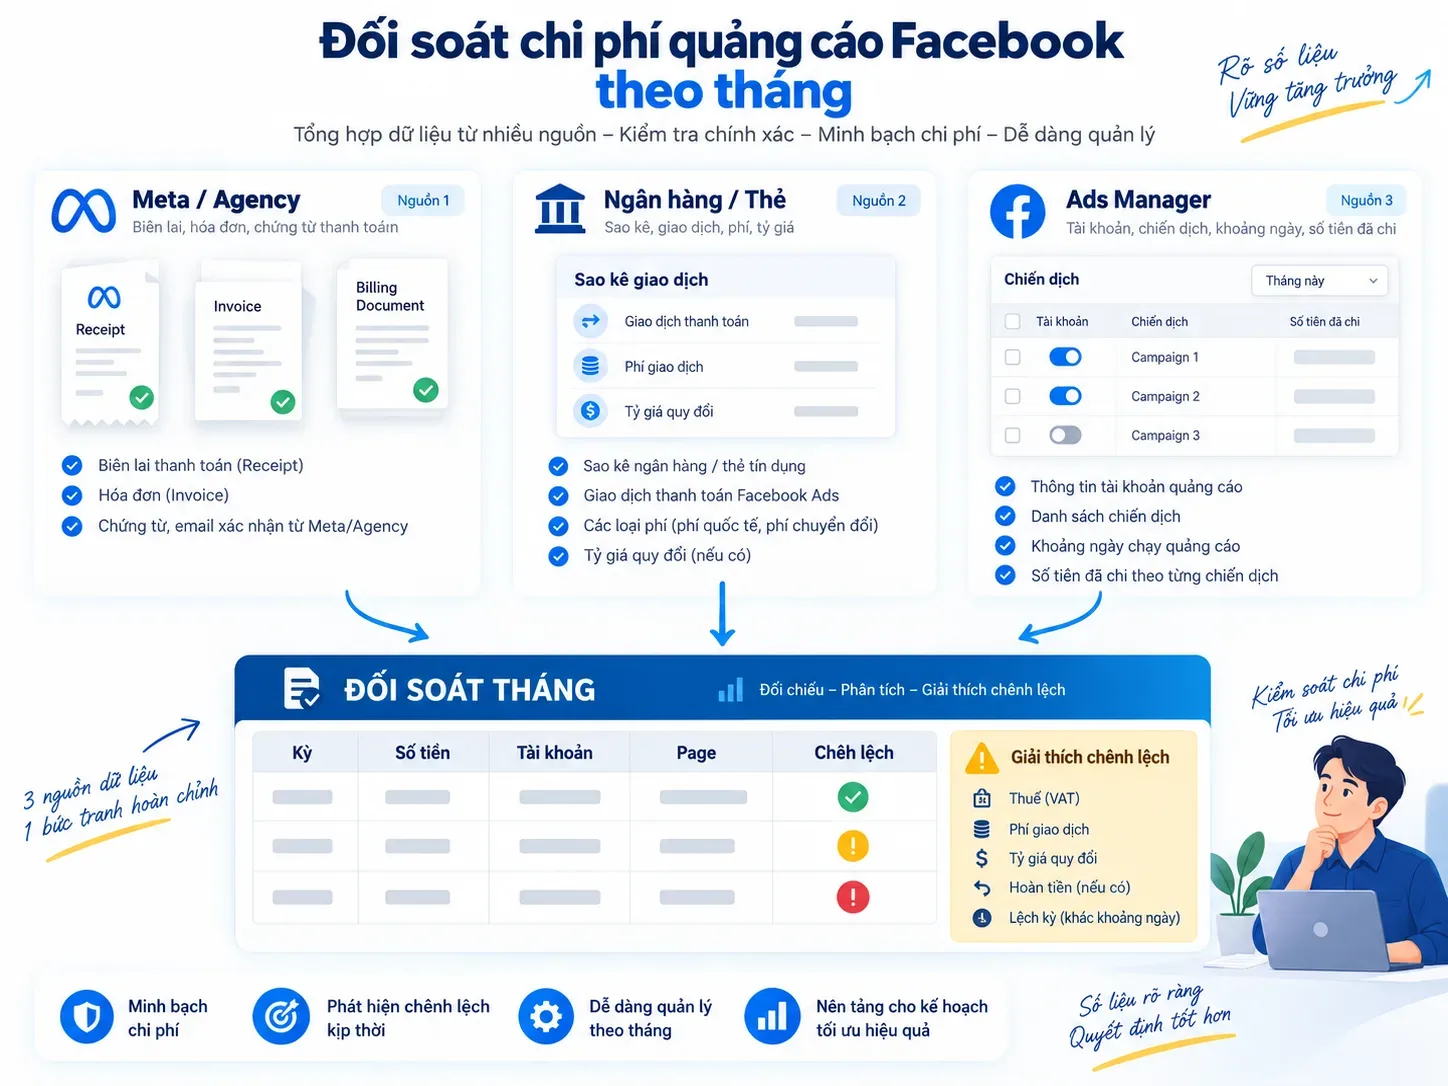
Với nhiều tài khoản hoặc nhãn hàng, không nên chỉ đối chiếu một tổng tiền cuối tháng. Hãy dùng mẫu đối soát chi phí quảng cáo Meta để tách từng tài khoản, kỳ và nguyên nhân chênh lệch.
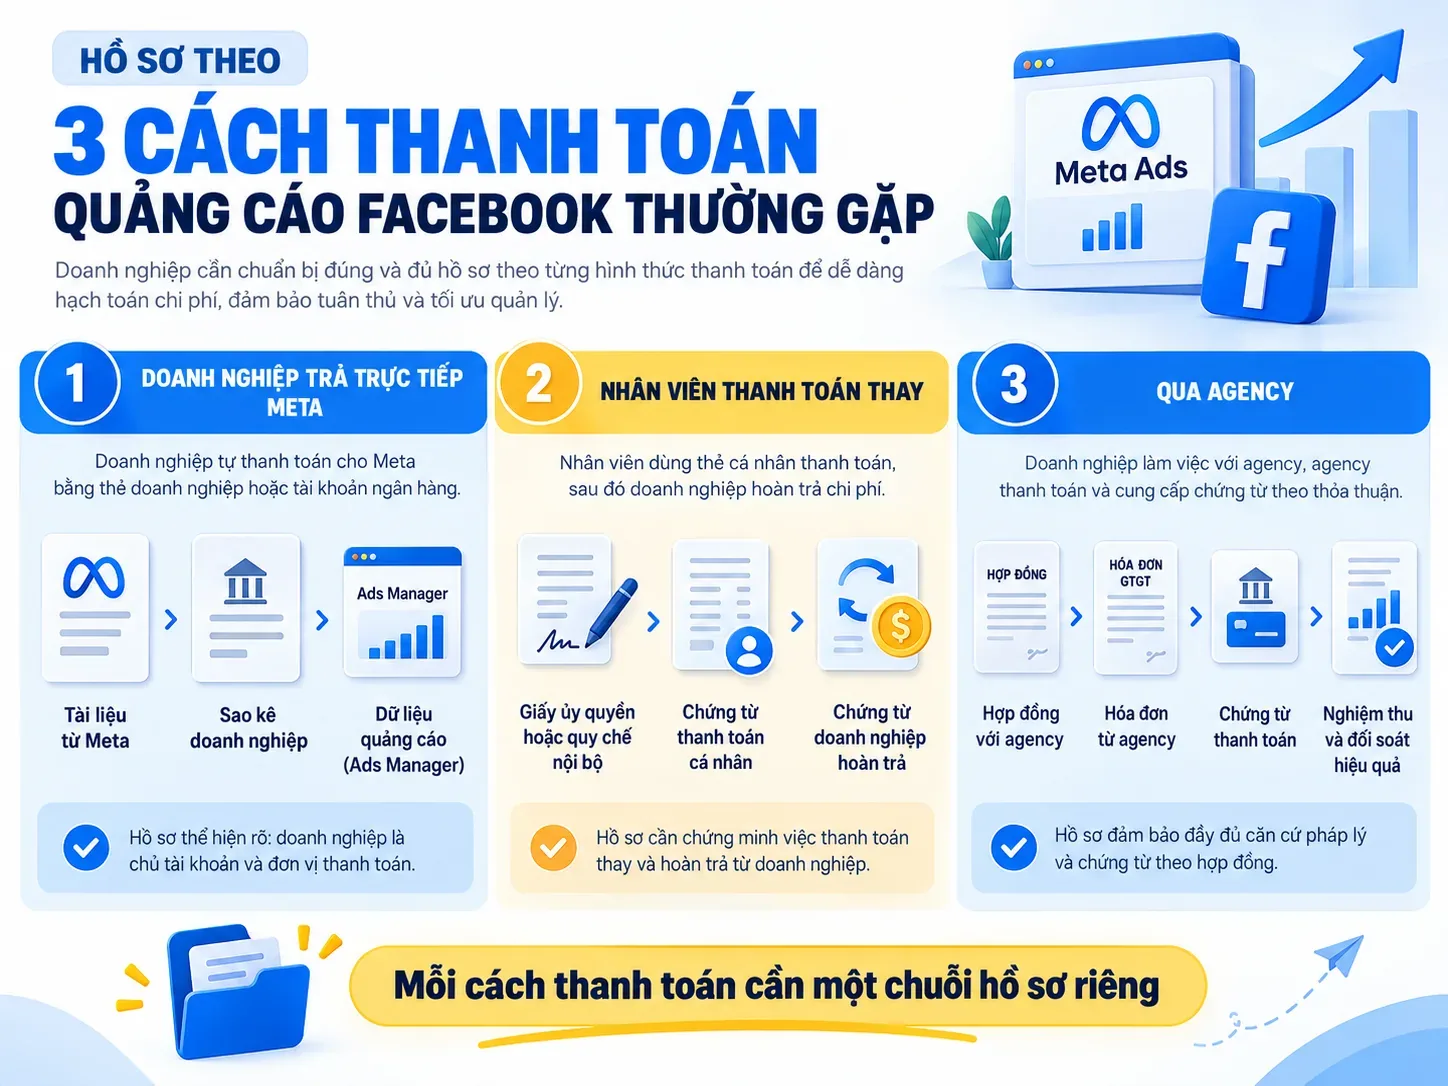
Hồ sơ theo ba cách thanh toán thường gặp
| Cách thanh toán | Hồ sơ trọng tâm | Rủi ro cần kiểm tra |
|---|---|---|
| Doanh nghiệp trả trực tiếp cho Meta | Tài liệu Meta, sao kê doanh nghiệp, thông tin tài khoản và dữ liệu chiến dịch | Nhầm tài liệu thương mại với hóa đơn GTGT; chủ thể hoặc kỳ không khớp |
| Nhân viên dùng thẻ cá nhân | Ủy quyền/quy chế phù hợp, chứng từ thanh toán của nhân viên và chứng từ doanh nghiệp hoàn trả | Không có căn cứ ủy quyền; hoàn tiền không rõ giao dịch |
| Mua dịch vụ qua agency | Hợp đồng, hóa đơn agency, thanh toán, nghiệm thu/đối soát và dữ liệu chiến dịch | Hóa đơn không nối được với tài khoản, Page, kỳ hoặc dịch vụ thực tế |
Năm lỗi khiến hồ sơ khó giải trình
Năm lỗi dưới đây đều làm đứt quan hệ giữa tài liệu giao dịch, dòng tiền và hoạt động quảng cáo thực tế. Doanh nghiệp nên xử lý ngay trong tháng phát sinh thay vì chờ tới kỳ quyết toán.
Tài khoản và thanh toán không nối được với pháp nhân
Quảng cáo phục vụ công ty nhưng mọi thông tin nằm ở tài khoản cá nhân, nhiều thẻ và nhiều người quản trị. Trường hợp này không tự động quyết định khoản chi bị loại, nhưng doanh nghiệp phải có hồ sơ đủ rõ để giải thích ai được giao thực hiện và tiền phục vụ hoạt động nào.
Chỉ giữ sao kê ngân hàng
Sao kê chứng minh tiền đã được thanh toán, chưa chứng minh khoản tiền được dùng cho tài khoản, Page, chiến dịch hay sản phẩm nào. Cần ghép sao kê với tài liệu giao dịch và báo cáo quảng cáo.
Chỉ giữ tài liệu từ Meta
Tài liệu Meta chưa tự chứng minh phương thức thanh toán, mục đích kinh doanh và điều kiện thuế của doanh nghiệp. Hãy giữ cả chứng từ dòng tiền và dữ liệu quảng cáo liên quan.
Đổi tên hoặc sửa tệp gốc
Việc đổi tên tệp để dễ tìm có thể làm mất dấu tên gốc hoặc mã tham chiếu. Cách an toàn hơn là giữ nguyên tệp tải về, dùng tên thư mục và bảng kê để quản lý; nếu tạo bản sao có tên dễ đọc, vẫn phải giữ bản gốc.
Đợi đến cuối năm mới tập hợp
Khi tài khoản bị hạn chế, nhân sự nghỉ việc hoặc quyền Business Portfolio thay đổi, doanh nghiệp có thể không còn tải được đủ dữ liệu. Đối soát hàng tháng giúp phát hiện khoảng trống khi quyền và người xử lý vẫn còn.
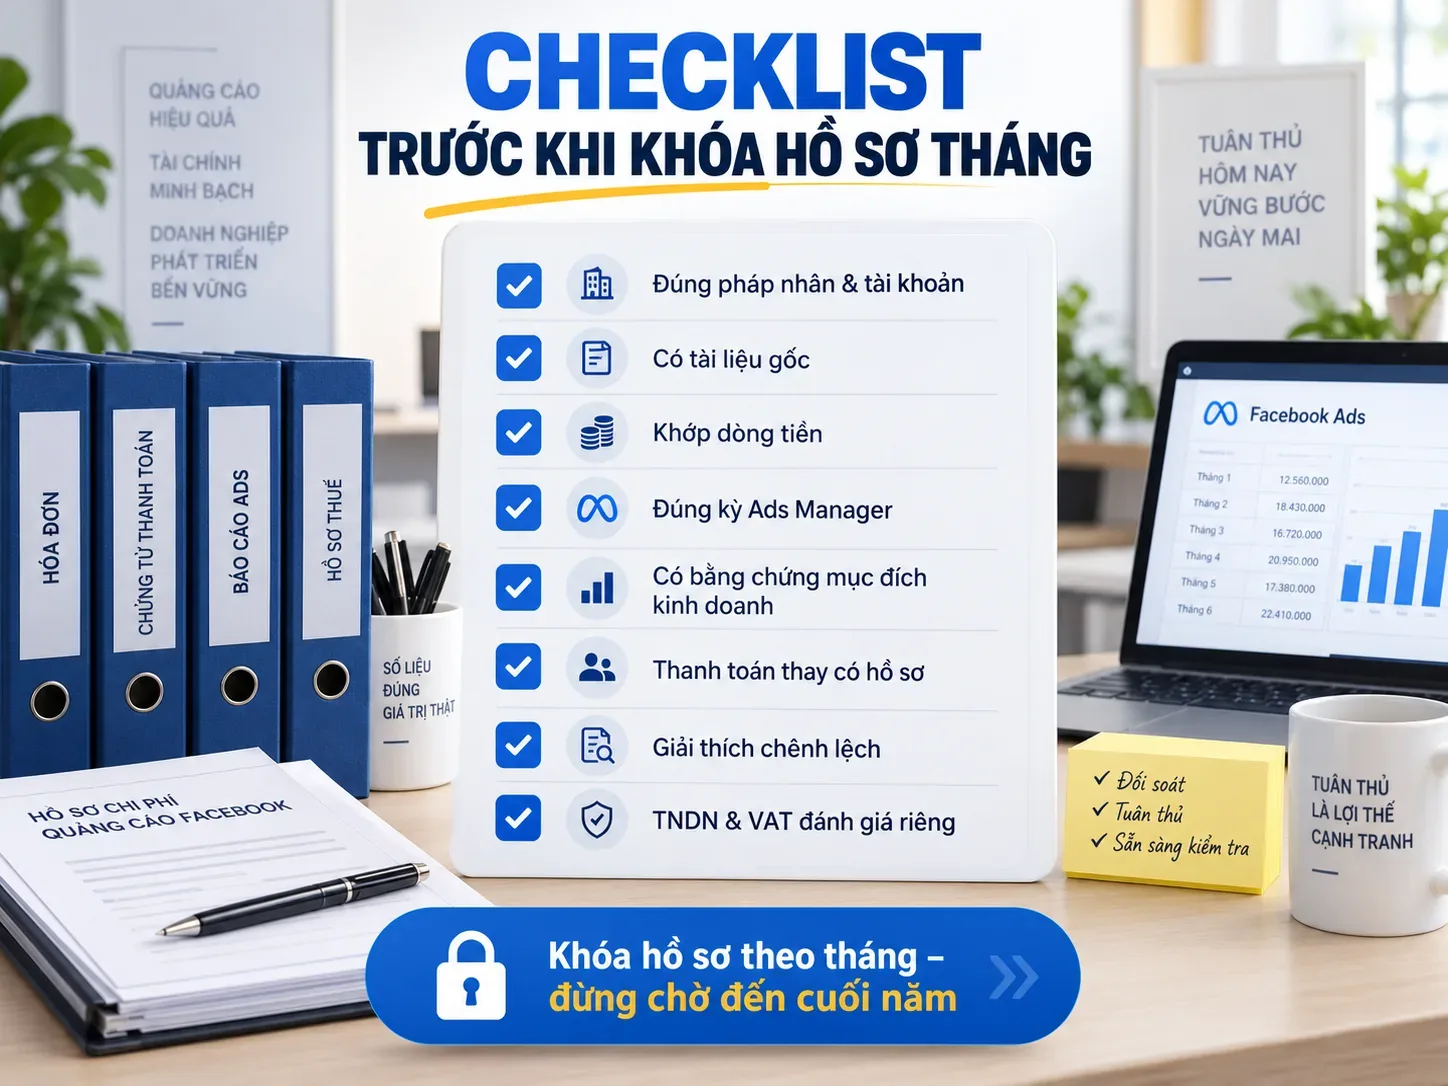
Checklist trước khi khóa hồ sơ tháng
- Pháp nhân, Business ID, tài khoản quảng cáo, Page và kỳ đã được xác định.
- Tài liệu gốc từ Meta hoặc agency đã được lưu nguyên trạng.
- Dòng tiền thanh toán có thể nối với từng giao dịch hoặc bảng đối soát.
- Báo cáo Ads Manager dùng đúng khoảng ngày và đúng tài khoản.
- Mục đích kinh doanh được thể hiện qua sản phẩm, mẫu quảng cáo, Page hoặc trang đích.
- Khoản nhân viên thanh toán thay có hồ sơ ủy quyền và hoàn trả phù hợp.
- Chênh lệch do thuế, phí, tỷ giá, hoàn tiền hoặc lệch kỳ đã được giải thích.
- Kết luận về chi phí TNDN và khấu trừ GTGT được ghi thành hai mục riêng.
- Người phụ trách và ngày khóa hồ sơ đã được xác nhận.
Doanh nghiệp có ngân sách quảng cáo lớn cần làm thêm gì?
Rủi ro tăng theo số tiền, số tài khoản, số người thanh toán, số pháp nhân và tần suất điều chuyển ngân sách. Nếu kế toán phải thu chứng từ từ nhiều nguồn, doanh nghiệp nên chuẩn hóa mô hình tài khoản. Việc không thể khóa số liệu đúng kỳ cũng là dấu hiệu cần sửa trách nhiệm bàn giao trước khi mở rộng ngân sách.
Nếu sử dụng agency hoặc tài khoản quảng cáo có đối soát, doanh nghiệp không nên chỉ hỏi “có hóa đơn không”. Hãy kiểm tra pháp nhân ký hợp đồng, chủ thể phát hành hóa đơn, tài khoản quảng cáo thực tế và quyền truy cập. Cách phân bổ tiền, dữ liệu bàn giao và trách nhiệm xử lý chênh lệch cũng phải được ghi rõ.
Khi nào cần rà lại toàn bộ chuỗi tài khoản và chứng từ?
Doanh nghiệp cần rà lại khi mỗi tháng phải xin dữ liệu từ nhiều người hoặc không biết tài khoản nào phục vụ pháp nhân nào. Hai dấu hiệu khác là số tiền trên tài liệu không khớp báo cáo và quyền tài khoản phụ thuộc vào một nhân sự.
Lumie có thể kiểm tra cấu trúc tài khoản, cách phân bổ ngân sách và bộ dữ liệu đối soát. Quyết định hạch toán và thuế cuối cùng vẫn thuộc người phụ trách chuyên môn của doanh nghiệp.
Câu hỏi thường gặp
Các câu trả lời sau làm rõ cách lưu tài liệu; kết luận thuế vẫn phải dựa trên hồ sơ và quy định áp dụng cho giao dịch cụ thể.
Chỉ có sao kê và biên nhận Meta đã đủ chưa?
Chưa thể kết luận chỉ từ hai tài liệu này. Doanh nghiệp còn phải kiểm tra chủ thể, mục đích kinh doanh, loại chứng từ, điều kiện thanh toán và mối liên hệ với tài khoản cùng chiến dịch thực tế.
Có nên đổi tên tệp tải từ Meta để dễ tìm không?
Nên giữ nguyên tệp gốc và mã tham chiếu. Doanh nghiệp có thể quản lý bằng tên thư mục, bảng kê hoặc tạo bản sao có tên dễ đọc, nhưng không nên để bản đổi tên là tài liệu duy nhất.
Hồ sơ quảng cáo nên lưu theo tháng hay theo chiến dịch?
Nên khóa theo tháng và pháp nhân để khớp kỳ kế toán, đồng thời giữ trường tài khoản, Page và chiến dịch trong bảng đối soát. Với dự án riêng, có thể tạo thư mục con theo chiến dịch nhưng vẫn cần một bảng tổng hợp theo tháng.
Nội dung mang tính hướng dẫn tổ chức hồ sơ và được rà soát ngày 14/9/2026. Nguồn đối chiếu gồm Luật Thuế TNDN số 67/2025/QH15, Nghị định 320/2025/NĐ-CP, Nghị định 141/2026/NĐ-CP và Thông tư 20/2026/TT-BTC. Cách hạch toán, kê khai và khả năng được chấp nhận phụ thuộc hồ sơ thực tế của từng doanh nghiệp.