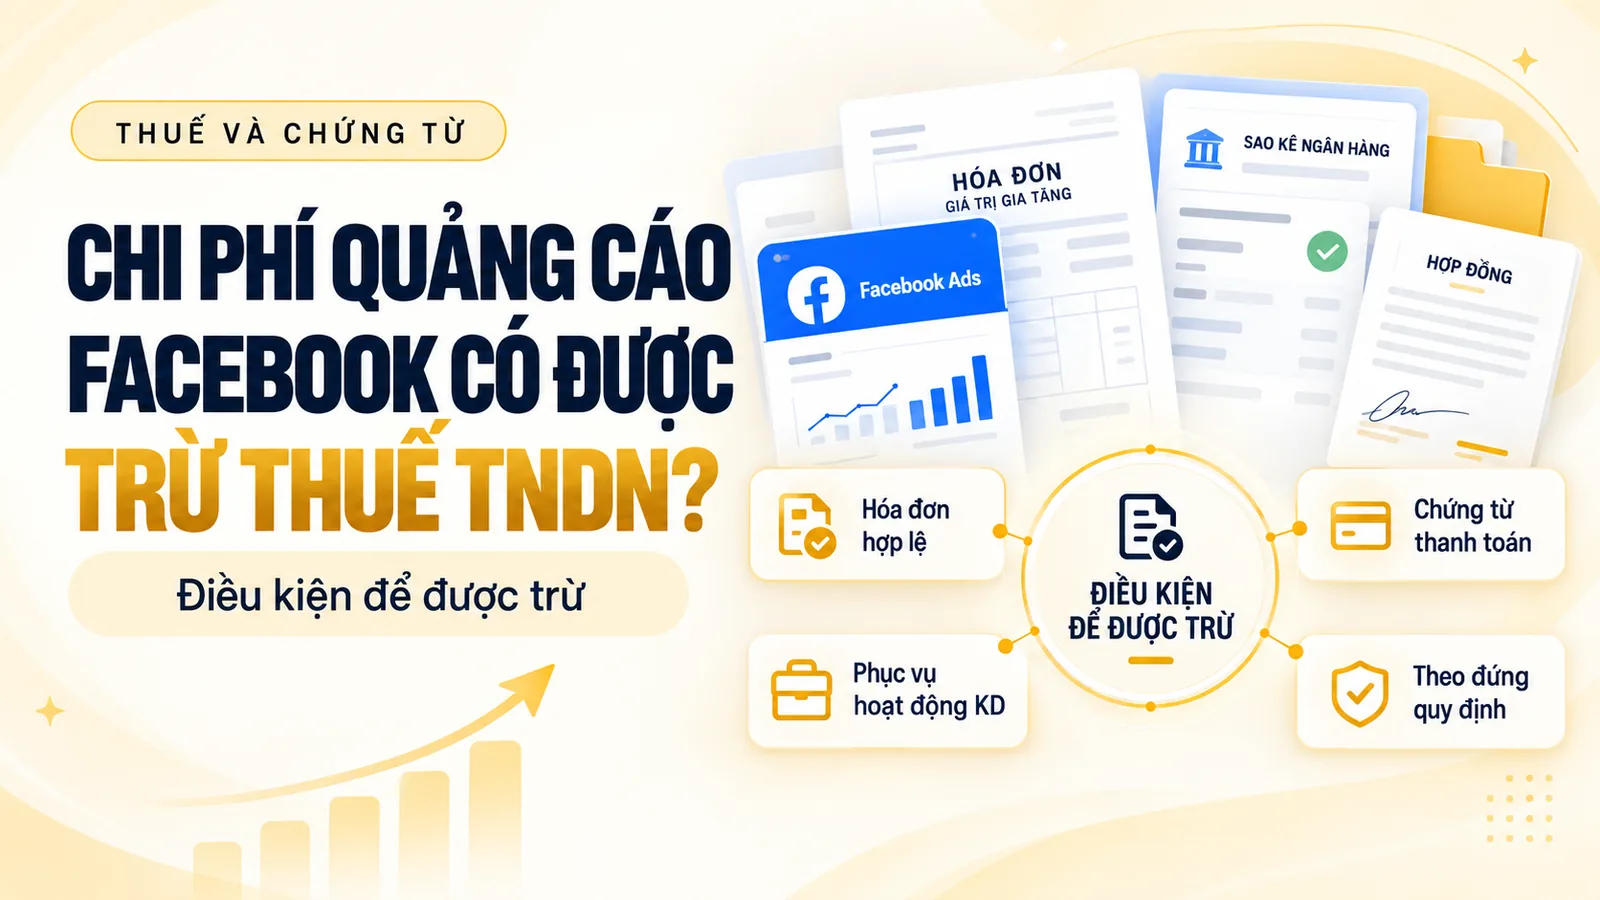
Có. Chi phí quảng cáo Facebook có được trừ khi tính thuế TNDN hay không phụ thuộc vào ba điều kiện. Khoản chi phải thực tế phục vụ hoạt động kinh doanh, có hóa đơn hoặc chứng từ phù hợp với giao dịch và đáp ứng điều kiện thanh toán. Từ 5 triệu đồng trở lên cho từng lần mua, tính cả thuế GTGT, doanh nghiệp cần có chứng từ thanh toán không dùng tiền mặt. Căn cứ nằm tại Nghị định 320/2025/NĐ-CP.
Bài này chỉ giúp doanh nghiệp xác định điều kiện để khoản quảng cáo Facebook được trừ khi tính thuế TNDN. Nếu cần tổ chức giấy tờ theo từng tháng, chuyển sang hướng dẫn hồ sơ quảng cáo Facebook.
| Điều kiện | Câu hỏi cần trả lời | Bằng chứng thường dùng |
|---|---|---|
| Liên quan đến kinh doanh | Quảng cáo phục vụ sản phẩm, dịch vụ hoặc mục tiêu kinh doanh nào? | Kế hoạch, phê duyệt ngân sách, Page, trang đích và báo cáo chiến dịch |
| Hóa đơn, chứng từ | Tài liệu có phản ánh đúng bên mua, bên bán, kỳ và giao dịch thực tế không? | Hợp đồng hoặc đề nghị dịch vụ, hóa đơn/chứng từ phù hợp và tài liệu từ Meta hoặc agency |
| Thanh toán | Phương thức thanh toán có đáp ứng quy định áp dụng cho giá trị giao dịch không? | Sao kê, ủy nhiệm chi hoặc chứng từ thanh toán không dùng tiền mặt |
Phân tích do Lumie tổng hợp chuyển điều kiện pháp lý thành ba câu hỏi: khoản chi phục vụ việc gì, tài liệu nào phản ánh giao dịch và tiền được thanh toán ra sao. Đây là khung đối chiếu, không phải danh mục hồ sơ bắt buộc áp dụng giống nhau cho mọi doanh nghiệp.
Chi phí được trừ không thay thế phép kiểm tra doanh nghiệp có phải kê khai thuế nhà thầu Facebook không. Nghĩa vụ này phụ thuộc chủ thể cung cấp dịch vụ và cách giao dịch được thiết lập.
Khi nào chi phí Facebook Ads được trừ?
Điều 9 Luật Thuế TNDN số 67/2025/QH15 và khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP đặt ra các điều kiện đối với khoản chi được trừ. Doanh nghiệp phải chứng minh quảng cáo thực tế liên quan đến hoạt động sản xuất, kinh doanh và có đủ hóa đơn, chứng từ theo quy định. Giao dịch thuộc ngưỡng áp dụng còn cần chứng từ thanh toán không dùng tiền mặt.
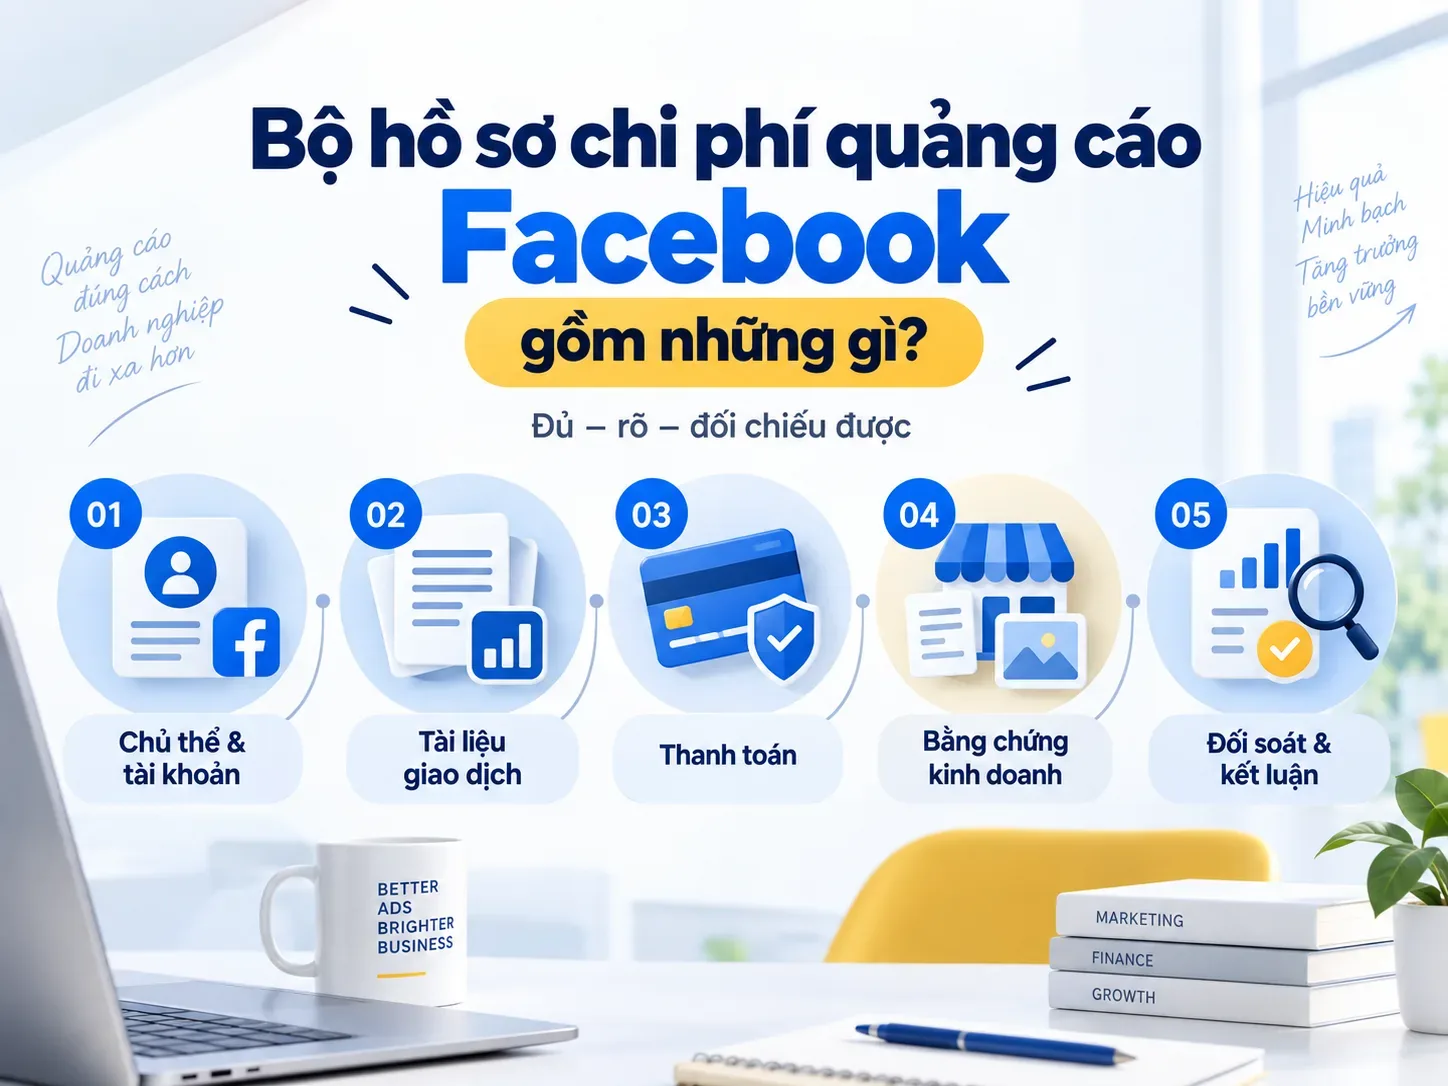
Không có một tệp riêng lẻ nào tự quyết định toàn bộ kết luận. Biên nhận Meta cho biết khoản thanh toán đã phát sinh; sao kê cho biết dòng tiền. Báo cáo quảng cáo nối khoản tiền với tài khoản, Page, chiến dịch và hoạt động kinh doanh. Kế toán cần đọc chúng như một chuỗi hồ sơ của cùng giao dịch.
Ba điều kiện cần kiểm tra
Ba điều kiện phải được đọc cùng nhau. Thiếu bằng chứng về một mắt xích có thể làm thay đổi kết luận dù hai mắt xích còn lại đã có tài liệu.
Khoản quảng cáo phục vụ hoạt động kinh doanh
Doanh nghiệp cần chỉ ra quảng cáo phục vụ sản phẩm, dịch vụ, dự án hoặc mục tiêu kinh doanh nào. Tài khoản quảng cáo, Page, mẫu quảng cáo, trang đích và báo cáo chiến dịch là dữ liệu hỗ trợ giải thích mối liên hệ. Chúng không thay thế hóa đơn hoặc chứng từ thanh toán, nhưng giúp chứng minh khoản tiền không phải một giao dịch cá nhân tách rời hoạt động của doanh nghiệp.
Có hóa đơn hoặc chứng từ phù hợp với giao dịch
Loại tài liệu cần có phụ thuộc cách doanh nghiệp mua quảng cáo. Nếu thanh toán trực tiếp cho Meta, cần nhận diện đúng tài liệu Meta cung cấp và chủ thể trên hồ sơ thanh toán. Nếu mua qua agency tại Việt Nam, hợp đồng, hóa đơn, nghiệm thu và bảng đối soát phải cùng mô tả dịch vụ thực tế. Không nên gọi chung receipt, billing statement và hóa đơn GTGT là “invoice”. Cách nhận diện được giải thích tại bài kiểm tra hóa đơn quảng cáo Facebook.
Thanh toán đúng điều kiện áp dụng
Khoản mua hàng hóa, dịch vụ hoặc khoản thanh toán khác từng lần từ 5 triệu đồng trở lên cần có chứng từ thanh toán không dùng tiền mặt. Quy định cũng có trường hợp nhiều lần mua trong cùng một ngày từ cùng người bán phải được cộng để kiểm tra ngưỡng. Căn cứ chi tiết nằm tại điểm c và c1 khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP.
Nếu nhân viên thanh toán thay, doanh nghiệp cần kiểm tra điều kiện ủy quyền, chứng từ thanh toán của người được ủy quyền và chứng từ doanh nghiệp hoàn trả. Bài dùng thẻ cá nhân chạy quảng cáo cho công ty trình bày riêng trường hợp này.
Ba tình huống thường gặp
Cùng là tiền quảng cáo Facebook, kết quả kiểm tra sẽ khác theo chủ thể mua dịch vụ, người thanh toán và loại tài liệu doanh nghiệp đang giữ.
Agency xuất hóa đơn và bàn giao đủ dữ liệu
Hợp đồng, hóa đơn, thanh toán, nghiệm thu và dữ liệu quảng cáo cùng phản ánh một giao dịch là nền tảng tốt để xem xét chi phí được trừ. Kế toán vẫn cần kiểm tra chủ thể, nội dung dịch vụ, kỳ và số tiền trên hồ sơ thực tế.
Nhân viên dùng thẻ cá nhân nhưng thiếu ủy quyền
Báo cáo Ads Manager và việc công ty hoàn tiền chưa tự lấp được khoảng trống về ủy quyền. Không nên lập lùi ngày chứng từ nội bộ để hợp thức hóa giao dịch; cần để người phụ trách kế toán đánh giá hồ sơ thật và cách xử lý phù hợp.
Doanh nghiệp chỉ giữ biên nhận từ Meta
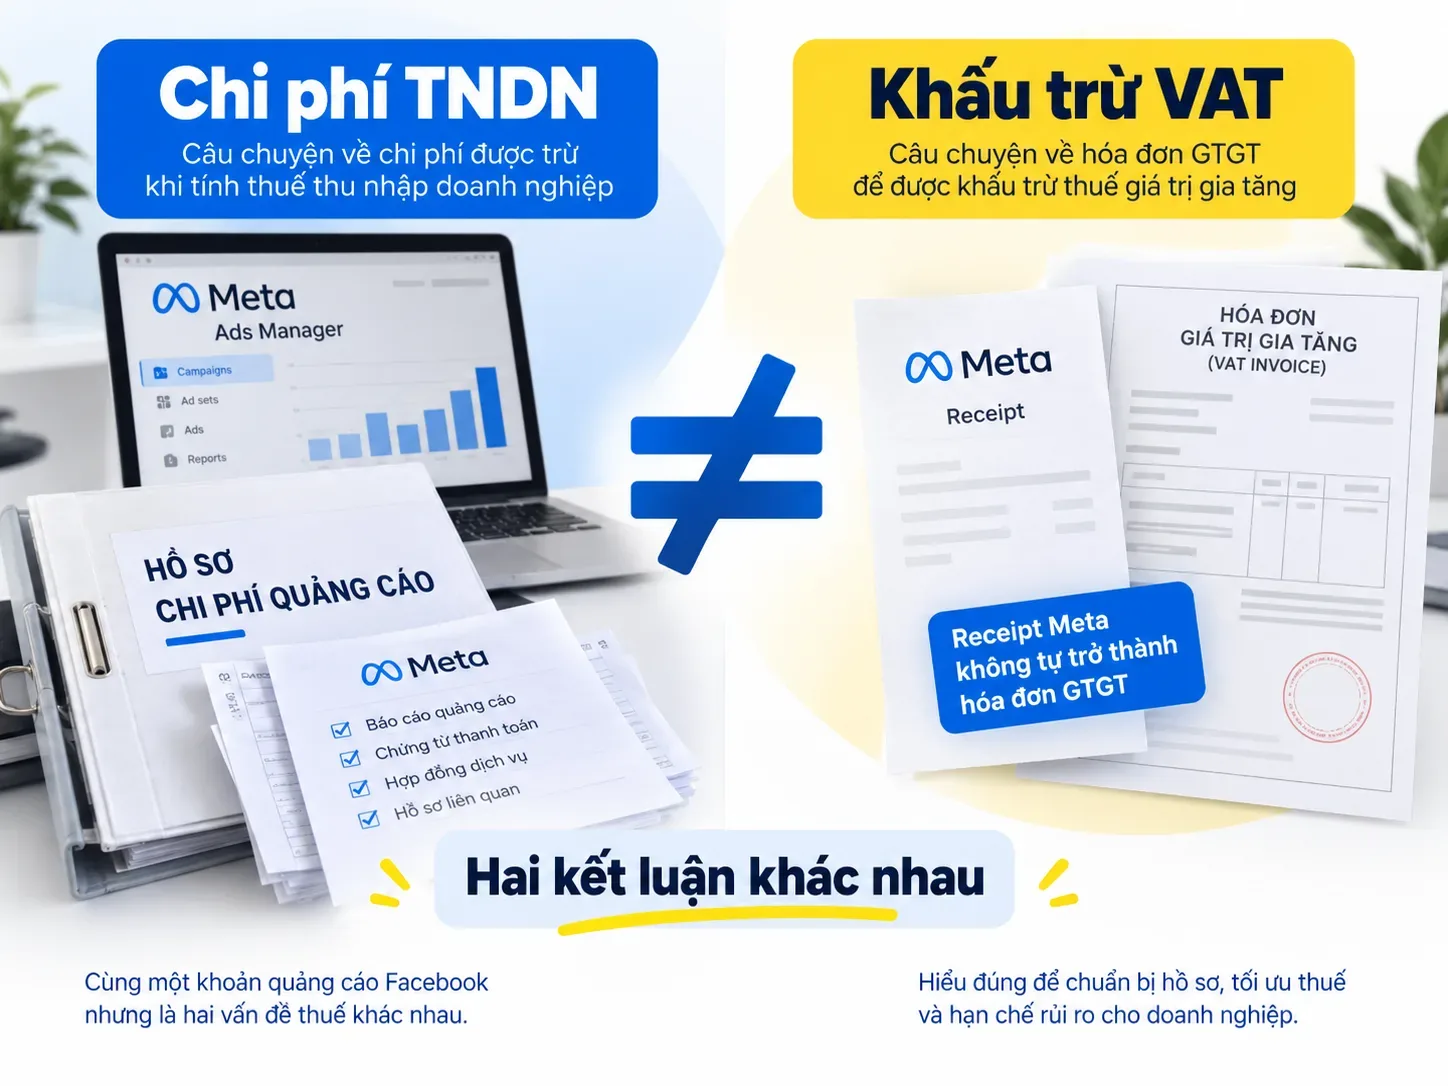
Biên nhận chứng minh một khoản thanh toán nhưng chưa tự trả lời đủ ba điều kiện. Doanh nghiệp còn phải xác định mục đích kinh doanh, chủ thể giao dịch, loại chứng từ và phương thức thanh toán. Chữ “invoice” trên một tệp cũng không tự tạo quyền khấu trừ thuế GTGT.
Cần chuẩn bị những hồ sơ nào?
Ở mức tối thiểu, doanh nghiệp cần nối được tài liệu của bên bán, chứng từ thanh toán và dữ liệu quảng cáo với cùng một pháp nhân, tài khoản, Page và kỳ phát sinh. Danh sách tệp, cấu trúc thư mục và cách đối soát chi tiết thuộc hướng dẫn hồ sơ đã dẫn ở phần mở đầu.
Được ghi sổ, được trừ và được khấu trừ VAT là ba việc khác nhau
Một khoản đã được ghi nhận trên sổ kế toán vẫn có thể bị loại khi xác định thu nhập chịu thuế nếu thiếu điều kiện. Ngược lại, việc không đủ điều kiện khấu trừ thuế GTGT không tự động đồng nghĩa toàn bộ chi phí bị loại khỏi chi phí được trừ. Vì vậy, hồ sơ nên có kết luận riêng cho ghi nhận kế toán, thuế TNDN và thuế GTGT.
Cách định khoản và thời điểm ghi nhận thuộc bài hạch toán chi phí Facebook Ads.
Phần thuế GTGT đầu vào được kiểm tra riêng tại bài khấu trừ GTGT quảng cáo Meta.
Khi nào cần điều chỉnh cách vận hành?
Nếu kế toán không xác định được tài khoản nào phục vụ pháp nhân nào, vấn đề đã vượt khỏi một chứng từ đơn lẻ. Dấu hiệu khác là phải thu chứng từ từ nhiều thẻ cá nhân hoặc không giải thích được chênh lệch giữa chi tiêu và số tiền thanh toán. Doanh nghiệp nên chuẩn hóa người phê duyệt, phương thức thanh toán, chủ thể nhận hóa đơn và kỳ bàn giao dữ liệu.
Lumie có thể hỗ trợ rà cấu trúc tài khoản, cách phân bổ ngân sách và dữ liệu đối soát. Doanh nghiệp có thể tham khảo mô hình tài khoản quảng cáo có đối soát; kết luận thuế cuối cùng vẫn cần người phụ trách chuyên môn kiểm tra trên hồ sơ thực tế.
Câu hỏi thường gặp
Ba câu trả lời dưới đây làm rõ ngoại lệ thường khiến doanh nghiệp kết luận sai về điều kiện được trừ.
Không có hóa đơn GTGT thì chi phí Facebook có được trừ?
Có thể, nếu khoản chi đáp ứng điều kiện thuế TNDN và có bộ chứng từ phù hợp với giao dịch thực tế. Không có hóa đơn GTGT Việt Nam không đồng nghĩa khoản chi tự động bị loại, nhưng chỉ có ảnh chụp Ads Manager hoặc email báo trừ tiền cũng chưa đủ để kết luận.
Ngưỡng 5 triệu đồng có gồm thuế GTGT không?
Nghị định 320/2025/NĐ-CP xác định ngưỡng từ 5 triệu đồng trở lên cho từng lần mua hàng hóa, dịch vụ hoặc khoản thanh toán khác, tính cả thuế GTGT. Doanh nghiệp cần kiểm tra bản chất giao dịch thay vì chỉ nhìn từng lần thẻ bị trừ tiền.
Báo cáo chiến dịch có thay hóa đơn và chứng từ không?
Không. Báo cáo chiến dịch giúp chứng minh mục đích kinh doanh và nối khoản tiền với tài khoản, Page, chiến dịch cùng kỳ chạy. Nó không thay thế hóa đơn, chứng từ hoặc điều kiện thanh toán mà pháp luật yêu cầu.
Nội dung được rà soát ngày 15/9/2026 theo các nguồn chính thức nêu trên. Nghị định 141/2026/NĐ-CP đã được kiểm tra. Phần sửa đổi Nghị định 320/2025/NĐ-CP tại văn bản này không thay đổi các điều kiện ở khoản 1 Điều 9 được dẫn trong bài. Tình huống cụ thể vẫn cần kế toán, đơn vị tư vấn thuế hoặc cơ quan có thẩm quyền kiểm tra trên hồ sơ thực tế.