
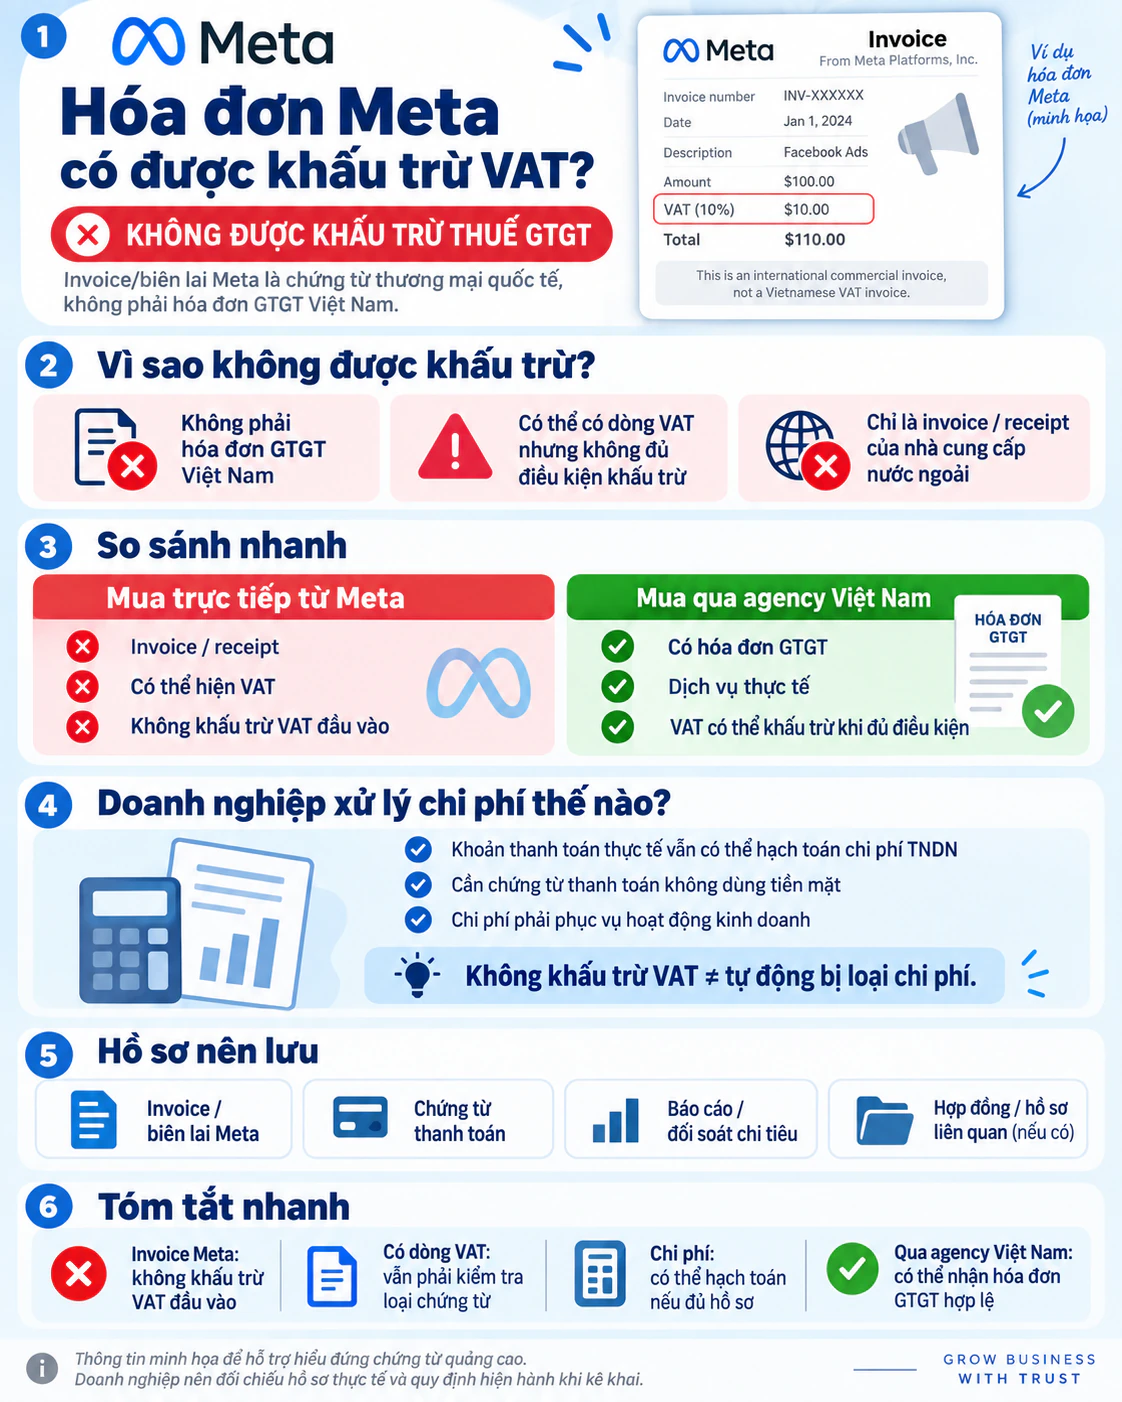
Hóa đơn Facebook có được khấu trừ thuế GTGT không 2026? Với tài khoản tự phục vụ thanh toán bằng thẻ, câu trả lời là không. Hóa đơn thương mại (commercial invoice) hoặc biên nhận (receipt) của Meta không phải hóa đơn GTGT. Các tài liệu này cũng không phải chứng từ nộp thuế thay phía nước ngoài. Vì vậy, doanh nghiệp không được kê khai khấu trừ VAT đầu vào từ PDF Meta.
Khi kiểm tra khấu trừ thuế Facebook Ads, kế toán phải phân biệt ba hồ sơ: VAT 10% trên hóa đơn thương mại Meta của tài khoản tự phục vụ; chứng từ nộp thuế thay của tài khoản lập hóa đơn hàng tháng; và hóa đơn GTGT điện tử khi mua dịch vụ thực tế qua agency Việt Nam. Mỗi trường hợp có căn cứ khấu trừ và điều kiện thanh toán riêng, vì vậy không dùng một kết luận chung cho mọi hóa đơn Meta.
Khoản 2 Điều 14 Luật Thuế GTGT 48/2024/QH15 yêu cầu hóa đơn GTGT hoặc chứng từ nộp thuế GTGT thay phía nước ngoài, đồng thời có chứng từ thanh toán không dùng tiền mặt theo trường hợp áp dụng. Cách Meta tính VAT theo từng hình thức được nêu tại hướng dẫn VAT tại Việt Nam của Meta; quy định hóa đơn điện tử từ 01/07/2026 được đối chiếu theo Nghị định 254/2026/NĐ-CP. Nội dung này không thay thế kết luận thuế cho một hồ sơ cụ thể.
Video ngắn dành cho doanh nghiệp
Đối chiếu nhanh: Điểm quyết định không phải Meta, Google hay TikTok có hiển thị VAT, mà là loại hóa đơn hoặc chứng từ doanh nghiệp thực sự nhận được. Bài so sánh VAT Google, Meta và TikTok giải thích vì sao kết quả khấu trừ khác nhau và khi VAT không được khấu trừ vẫn có thể tính chi phí TNDN.
VAT, chi phí và rủi ro quảng cáo Meta
Chọn chủ đề gần với hồ sơ của doanh nghiệp. Video mở trong trình phát riêng; kết luận kê khai vẫn cần đối chiếu chứng từ thực tế và văn bản gốc.
 01
VAT 10% và hồ sơ chi phí
Nhận diện tài khoản, tài liệu Meta và dữ liệu doanh nghiệp cần giữ.
 02
Thuế TNDN và VAT với Monthly Invoicing
Phân biệt hóa đơn tháng, thuế nhà thầu và bộ hồ sơ khấu trừ.
 03
Cảnh báo “bẫy chi phí ảo”
Nhận diện rủi ro khi số chi quảng cáo tăng nhưng hiệu quả thực tế không tương ứng.

Hóa đơn Facebook có được khấu trừ thuế GTGT không năm 2026?
Kết luận khấu trừ được xác định theo chủ thể phát hành, loại chứng từ, cách thanh toán và mục đích sử dụng dịch vụ. Tên tài khoản “Invoice”, chữ VAT hoặc mã số thuế trên PDF không phải căn cứ pháp lý để khấu trừ.
| Hình thức mua quảng cáo | Chứng từ quyết định | Kết luận thuế GTGT |
|---|---|---|
| Tự phục vụ, thanh toán thẻ cho Meta | Hóa đơn thương mại hoặc biên nhận, sao kê và dữ liệu tài khoản | Không được khấu trừ VAT từ PDF Meta, kể cả khi PDF có dòng VAT 10%. |
| Lập hóa đơn hàng tháng | Hợp đồng/thông báo lập hóa đơn, tờ khai và chứng từ nộp thuế thay phía nước ngoài | Được khấu trừ khoản VAT đã nộp thay khi chứng từ đúng người nộp, đúng kỳ, đúng khoản thuế và đủ điều kiện thanh toán. |
| Mua dịch vụ thật qua agency Việt Nam | Hợp đồng, hóa đơn GTGT điện tử, đối soát và chứng từ thanh toán | Được khấu trừ khi dịch vụ phục vụ hoạt động chịu thuế và toàn bộ điều kiện luật định được đáp ứng. |
Phân biệt khấu trừ VAT, chi phí TNDN và hạch toán
Ba câu hỏi này dùng ba phép kiểm tra khác nhau. VAT không được khấu trừ không làm toàn bộ chi phí quảng cáo bị loại. Khoản quảng cáo vẫn được ghi nhận kế toán và được tính vào chi phí được trừ khi đáp ứng điều kiện của pháp luật thuế TNDN.
| Câu hỏi | Điều cần quyết định | Trang giải thích sâu |
|---|---|---|
| Khấu trừ thuế GTGT | Có đúng hóa đơn/chứng từ nộp thuế và điều kiện thanh toán hay không | Bài này — ID 4923 |
| Chi phí được trừ khi tính thuế TNDN | Khoản chi có phục vụ kinh doanh và đủ hồ sơ theo luật TNDN hay không | Điều kiện chi phí Facebook Ads |
| Ghi nhận và định khoản | Ghi vào kỳ nào, tài khoản nào và xử lý phần VAT không khấu trừ ra sao | Quy trình hạch toán chi phí Facebook |
Dùng đúng thuật ngữ: cơ quan thuế không trực tiếp phát hành hóa đơn GTGT cho doanh nghiệp. Người bán lập hóa đơn điện tử theo chế độ áp dụng; chứng từ nộp thuế thay phía nước ngoài là một loại căn cứ khác được Luật Thuế GTGT nhắc riêng.
Nguồn đối chiếu: Điều 14 Luật Thuế GTGT quy định điều kiện khấu trừ; Điều 25–26 Nghị định 181/2025/NĐ-CP hướng dẫn hóa đơn, chứng từ và thanh toán không dùng tiền mặt; Nghị định 254/2026/NĐ-CP điều chỉnh hóa đơn điện tử từ 01/07/2026.
Trước khi kiểm tra điều kiện khấu trừ, doanh nghiệp cần cập nhật thông tin thuế trên tài khoản Meta và đối chiếu lại tên người mua, mã số thuế, địa chỉ trên chứng từ phát sinh mới.
Checklist nối chứng từ với giao dịch quảng cáo thực tế
Trước khi kê khai, kế toán nên nối sáu nhóm dữ liệu dưới đây với cùng một giao dịch quảng cáo:
- Chủ thể mua dịch vụ, tên doanh nghiệp và mã số thuế.
- Tài khoản quảng cáo phát sinh chi tiêu.
- Hóa đơn thương mại, biên nhận, hóa đơn điện tử hoặc chứng từ nộp thuế tương ứng.
- Sao kê và chứng từ thanh toán không dùng tiền mặt.
- Phê duyệt ngân sách và bảng đối soát theo kỳ.
- Báo cáo chiến dịch chứng minh dịch vụ thực tế.
Nếu thiếu chứng từ bắt buộc và không có căn cứ thay thế hợp pháp, kế toán không kê khai khấu trừ. Checklist này giúp xác định ngay hồ sơ đang đủ, thiếu hay sai; quyết định kê khai phải bám đúng giao dịch thực tế.
Phiếu kết luận khấu trừ VAT cho từng invoice cần ghi gì?
Một bộ hồ sơ tốt phải cho phép người kiểm tra đi ngược từ số thuế đã kê khai về đúng invoice, giao dịch quảng cáo và dòng tiền. Kế toán nên lập phiếu kết luận cho từng kỳ hoặc từng nhóm invoice có cùng bản chất, tối thiểu gồm:
- pháp nhân bán hàng, pháp nhân mua và mã số thuế của bên mua;
- tài khoản quảng cáo, kỳ chi tiêu và hình thức billing;
- loại tài liệu nhận được: commercial invoice, receipt, hóa đơn GTGT điện tử hay chứng từ nộp thuế thay;
- mục đích sử dụng dịch vụ và bộ phận chịu ngân sách;
- chứng từ thanh toán, bảng đối soát và dữ liệu Ads Manager dùng để nối giao dịch;
- kết luận kế toán: kê khai vào thuế GTGT đầu vào được khấu trừ, hoặc không kê khai và xử lý vào chi phí/nguyên giá theo quy định áp dụng.
Không dùng bút toán để hợp thức hóa một chứng từ chưa đủ điều kiện. Hạch toán Nợ TK 133 chỉ phản ánh quyết định đã có căn cứ; bản thân bút toán không tạo ra quyền khấu trừ thuế.
VAT đầu vào không được khấu trừ được tính vào chi phí hoặc nguyên giá theo điểm đ khoản 2 Điều 9 Nghị định 320/2025/NĐ-CP.
Vì vậy, việc không được khấu trừ VAT không làm toàn bộ tiền quảng cáo bị loại khỏi chi phí TNDN. Khoản quảng cáo được tính vào chi phí được trừ khi phục vụ hoạt động kinh doanh. Hồ sơ phải có đủ hóa đơn hoặc chứng từ, tài liệu giao dịch và chứng từ thanh toán theo quy định. Riêng khoản mua từng lần từ 5 triệu đồng trở lên thiếu chứng từ thanh toán không dùng tiền mặt không đáp ứng điều kiện này.
Với tài khoản self-serve không đủ căn cứ khấu trừ, phần VAT 10% cần được tính vào chi phí thực tế. Nếu ngân sách trước VAT là 100 triệu đồng mỗi tháng, phần VAT là 10 triệu đồng/tháng, tương đương 120 triệu đồng/năm. Với ngân sách 1 tỷ đồng/tháng, con số này là 100 triệu đồng/tháng, tương đương 1,2 tỷ đồng/năm. Phép tính này chỉ áp dụng cho trường hợp VAT không được khấu trừ. Tài khoản lập hóa đơn hàng tháng có chứng từ nộp thuế thay và hóa đơn agency áp dụng kết luận riêng theo hồ sơ thực tế.
Cần rà tài khoản, dòng tiền và bộ chứng từ trước khi chạy ngân sách?
Doanh nghiệp có thể gửi hình thức thanh toán, chủ thể đứng hợp đồng, quy mô tài khoản và kỳ đối soát dự kiến. Lumie đánh giá mô hình tự chạy, monthly invoicing hoặc dịch vụ qua agency trước khi đề xuất phạm vi triển khai.
Đầu ra trao đổi gồm: phạm vi dịch vụ, quyền tài khoản, nguyên tắc đối soát, trách nhiệm bàn giao dữ liệu và điều kiện lập hóa đơn theo hợp đồng. Lumie không cung cấp hóa đơn tách rời giao dịch.
Lumie tư vấn quy trình dịch vụ, đối soát và chứng từ; quyết định kê khai cần được kế toán doanh nghiệp đối chiếu với hồ sơ thực tế.
Vì sao hóa đơn Meta không có một kết luận khấu trừ chung?

Meta Platforms Ireland Limited là nhà cung cấp dịch vụ nước ngoài. Tuy nhiên, việc Meta không có pháp nhân hoặc cơ sở thường trú tại Việt Nam không đủ để kết luận mọi chứng từ Meta đều không hợp lệ. Pháp luật cho phép nhà cung cấp nước ngoài đăng ký sử dụng hóa đơn điện tử.
Kế toán phải kiểm tra hình thức lập hóa đơn (billing) và loại chứng từ thực tế. Meta phân biệt cách xử lý VAT theo hình thức thanh toán. Hướng dẫn VAT tại Việt Nam của Meta nêu riêng tài khoản tự phục vụ bằng thẻ và tổ chức dùng lập hóa đơn hàng tháng.
Tài khoản tự phục vụ: VAT 10% trên hóa đơn Meta có khấu trừ được không?
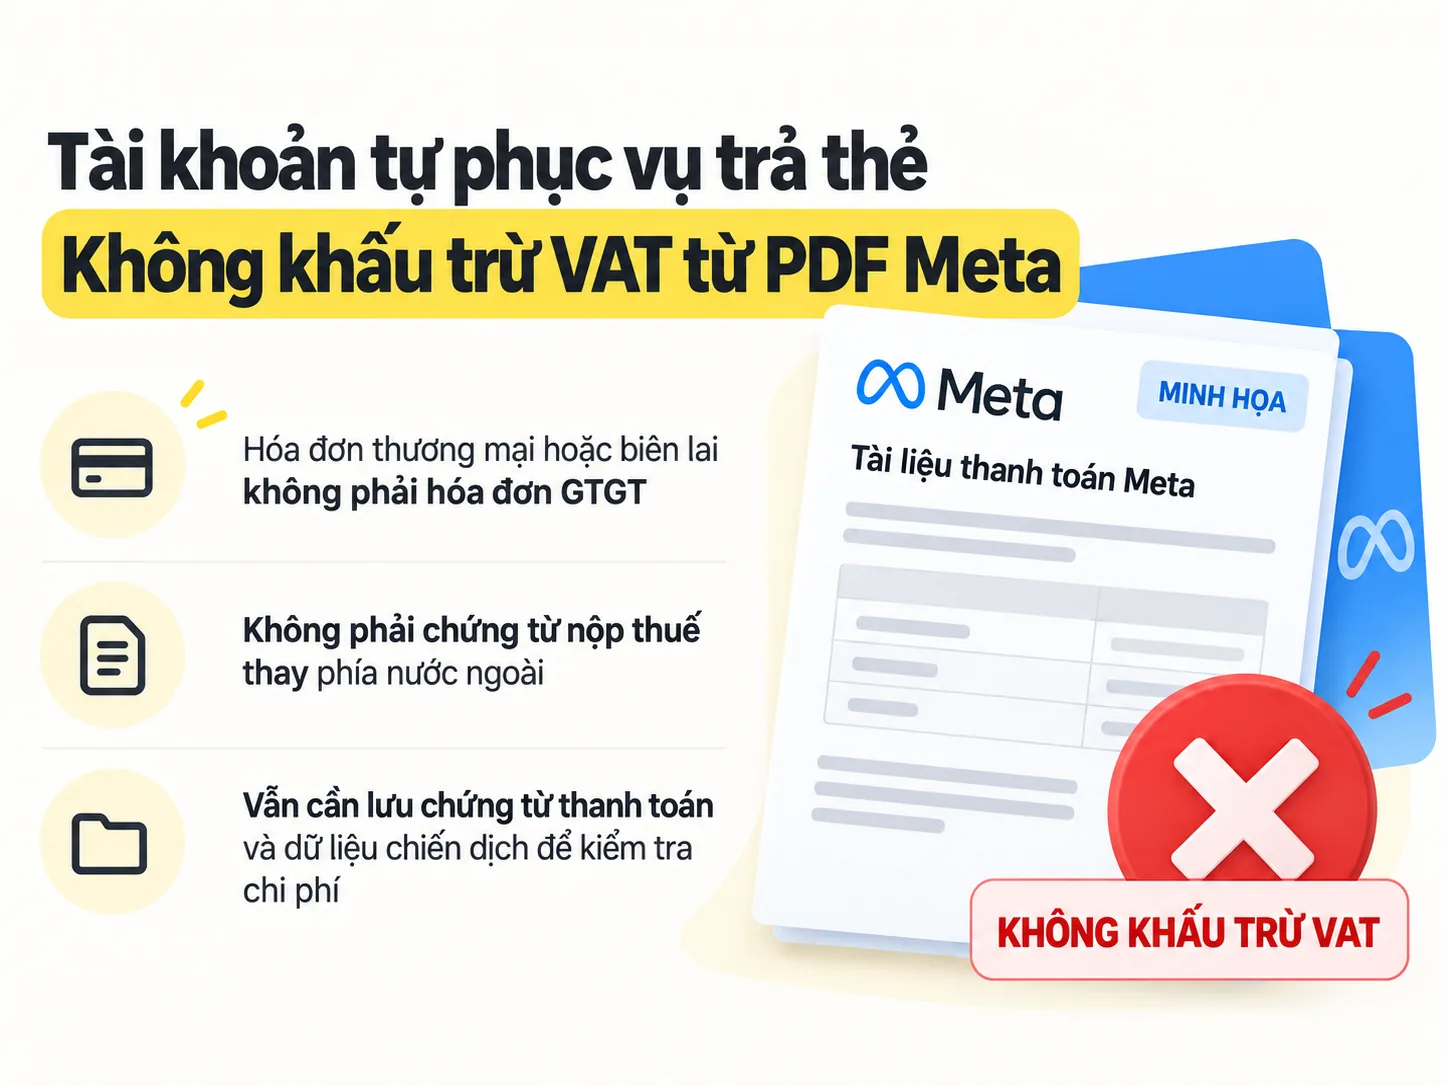
Meta xác nhận từ 01/07/2025 họ áp dụng VAT 10% cho dịch vụ quảng cáo kỹ thuật số của tài khoản tự phục vụ tại Việt Nam. Khoản thuế được hiển thị riêng trên hóa đơn thương mại do Meta Platforms Ireland Limited phát hành.
Doanh nghiệp không được khấu trừ VAT từ hóa đơn thương mại Meta, dù PDF có dòng VAT 10%, mã số thuế hoặc tên “Tax invoice”. Những thông tin này không biến PDF thành hóa đơn GTGT điện tử và cũng không biến nó thành chứng từ nộp thuế thay phía nước ngoài theo khoản 2 Điều 14.
Meta nêu rằng biên lai có thể hiển thị mã số thuế của nhà quảng cáo. Nhà cung cấp chỉ nói doanh nghiệp “có thể” được hoàn VAT theo hướng dẫn bổ sung của cơ quan thuế. Thông báo này không tạo quyền khấu trừ. Khi chưa có căn cứ pháp lý và chứng từ đúng loại cho kỳ kê khai, kế toán không ghi khoản VAT đó vào chỉ tiêu thuế GTGT đầu vào được khấu trừ.
Hóa đơn Meta hợp lệ để khấu trừ VAT cần gì?
Căn cứ hiện hành từ ngày 01/07/2026 là Nghị định 254/2026/NĐ-CP. Khoản 2 Điều 43 của Nghị định này quy định Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP hết hiệu lực từ cùng ngày. Nghị định 123 và Nghị định 70 chỉ nên được dẫn để giải thích giai đoạn trước 01/07/2026.
- Nhà cung cấp nước ngoài không tự động bị loại khỏi hệ thống hóa đơn Việt Nam. Nghị định 70/2025 trước đây và Nghị định 254/2026 hiện nay đều mở cơ chế để nhà cung cấp nước ngoài đăng ký sử dụng hóa đơn điện tử.
- Hóa đơn điện tử hợp pháp phải đáp ứng quy định về đăng ký sử dụng, định dạng dữ liệu chuẩn, nội dung bắt buộc và việc chuyển dữ liệu đến cơ quan thuế theo chế độ áp dụng.
- Bản PDF có dòng VAT 10%, mã số thuế hoặc số invoice không chứng minh tài liệu đã đáp ứng các điều kiện của hóa đơn điện tử Việt Nam.
- Không nên lấy việc hóa đơn “không có mã của cơ quan thuế” làm lý do duy nhất, vì pháp luật có cả hóa đơn điện tử có mã và không có mã.
Kết luận thực hành cho kế toán: file PDF thương mại không đủ để kê khai VAT. Kế toán cần có căn cứ xác minh tài liệu được phát hành theo hệ thống hóa đơn điện tử Việt Nam. Doanh nghiệp không kê khai khấu trừ VAT chỉ dựa trên file PDF đó. Nếu nhà cung cấp khẳng định đây là hóa đơn điện tử Việt Nam, cần yêu cầu thêm dữ liệu điện tử hoặc thông tin tra cứu để kiểm chứng trước khi kê khai.
Chứng từ nộp thuế thay Meta có được khấu trừ VAT không?

Đối với tổ chức đã đăng ký tại Việt Nam và dùng hình thức lập hóa đơn hàng tháng (monthly invoicing), Meta cho biết họ không trực tiếp thu VAT. Khách hàng nhận thông báo và tự đánh giá, nộp thuế GTGT nhà thầu nước ngoài ở mức Meta nêu cho từng giai đoạn.
Khoản 2 Điều 14 Luật Thuế GTGT công nhận chứng từ nộp thuế GTGT thay phía nước ngoài là căn cứ khấu trừ. Khoản VAT đã nộp thay được khấu trừ khi hồ sơ đáp ứng các điều kiện còn lại. Vì vậy, tài khoản lập hóa đơn hàng tháng phải xử lý riêng, không áp dụng kết luận của tài khoản tự phục vụ.
Kế toán đối chiếu người nộp, người mua dịch vụ, hợp đồng hoặc thông báo billing, tờ khai, mã giao dịch nộp ngân sách, kỳ thuế và chứng từ thanh toán không dùng tiền mặt. Đủ các căn cứ này và dịch vụ phục vụ hoạt động chịu thuế thì được khấu trừ; thiếu chứng từ bắt buộc thì không được khấu trừ. Hóa đơn thương mại Meta đứng riêng không thay thế bộ hồ sơ nộp thuế thay.
| Hình thức sử dụng | Chứng từ và VAT | Việc doanh nghiệp cần làm |
|---|---|---|
| Tự phục vụ, thanh toán bằng thẻ | Meta thu VAT 10% và ghi riêng trên hóa đơn thương mại. | Lưu invoice, sao kê và dữ liệu chiến dịch để chứng minh chi phí. Không kê khai khấu trừ 10% VAT từ invoice Meta. |
| Lập hóa đơn hàng tháng | Meta không trực tiếp thu VAT trên invoice. | Kiểm tra nghĩa vụ FCT, hợp đồng và chứng từ nộp thuế thực tế. Không áp dụng máy móc kết luận của tài khoản thanh toán bằng thẻ. |
| Mua dịch vụ thực tế qua agency Việt Nam | Agency phát hành hóa đơn GTGT điện tử cho dịch vụ thực tế cung cấp. | Đối chiếu hợp đồng, hóa đơn, bảng đối soát, dữ liệu chiến dịch và thanh toán. VAT chỉ được khấu trừ khi toàn bộ điều kiện luật định được đáp ứng. |
Kết luận theo từng hình thức billing

Tự phục vụ, thanh toán bằng thẻ: không dùng VAT 10% trên hóa đơn thương mại Meta để kê khai khấu trừ đầu vào. Doanh nghiệp vẫn lưu invoice, sao kê và dữ liệu chiến dịch để chứng minh chi phí. Lập hóa đơn hàng tháng: khoản VAT đã nộp thay được khấu trừ khi có chứng từ nộp thuế thay, hồ sơ hợp đồng và thanh toán đúng quy định. Thiếu chứng từ bắt buộc thì không được khấu trừ. Nếu doanh nghiệp muốn một bộ hồ sơ trong nước rõ ràng, phương án phổ biến là mua dịch vụ thật qua agency Việt Nam và nhận hóa đơn GTGT hợp pháp.
Lưu ý với hộ và cá nhân kinh doanh từ năm 2026
Việc dùng tài khoản quảng cáo mang tên cá nhân không tự làm phát sinh thuế; nghĩa vụ thuế được xác định theo hoạt động kinh doanh và doanh thu. Nghị định 68/2026/NĐ-CP đã được sửa đổi bởi Nghị định 141/2026/NĐ-CP. Theo hai văn bản này, doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế GTGT và không phải nộp thuế TNCN. Trên ngưỡng này, hộ và cá nhân kinh doanh phải áp dụng hóa đơn điện tử theo quy định. Kết luận đúng là nghĩa vụ thuế của hộ và cá nhân được xác định theo hoạt động kinh doanh và ngưỡng doanh thu, không theo tên tài khoản quảng cáo.
Chứng từ nên lưu khi thanh toán trực tiếp cho Meta
Doanh nghiệp nên lưu invoice hoặc biên lai Meta cùng sao kê thanh toán. Hồ sơ còn cần thông tin tài khoản, báo cáo chiến dịch, nội dung quảng cáo, trang đích và tài liệu phê duyệt ngân sách. Nếu invoice hỗ trợ hiển thị tên, địa chỉ và mã số thuế, hãy khai báo chính xác trước khi phát sinh chi phí.
Khoản mua hàng hóa hoặc dịch vụ từng lần từ 5 triệu đồng trở lên cần chứng từ thanh toán không dùng tiền mặt. Căn cứ đối chiếu là khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC. Các quy định về loại chứng từ thanh toán không dùng tiền mặt được đối chiếu với Điều 26 Nghị định 181/2025/NĐ-CP, đã được sửa đổi, bổ sung.
Nên dùng thẻ công ty hay thẻ của nhân viên?

Cả hai phương án đều được chấp nhận cho hồ sơ chi phí TNDN khi dòng tiền và hồ sơ ủy quyền đáp ứng quy định. Thẻ hoặc tài khoản thanh toán của công ty vẫn là phương án rõ ràng và ít rủi ro giải trình hơn.
Ưu tiên: thẻ hoặc tài khoản công ty
Doanh nghiệp trực tiếp thanh toán, thông tin người mua và hồ sơ quảng cáo cùng đứng tên công ty. Đây là phương án đơn giản nhất để nối chứng từ, dòng tiền và mục đích kinh doanh.
Được phép: nhân viên thanh toán theo ủy quyền
Không bắt buộc mọi khoản quảng cáo phải đi qua thẻ công ty. Nhân viên được thanh toán hộ khi doanh nghiệp có hồ sơ ủy quyền và hoàn trả đúng phương thức.
Với khoản từ 5 triệu đồng trở lên do nhân viên thanh toán, hồ sơ nên có:
- Hồ sơ thể hiện người thanh toán là người lao động của doanh nghiệp, như hợp đồng lao động, quyết định nhân sự hoặc tài liệu tương đương.
- Quy chế tài chính, quy chế nội bộ hoặc quyết định cho phép nhân viên thanh toán khoản quảng cáo phục vụ hoạt động kinh doanh.
- Chứng từ nhân viên thanh toán cho Meta bằng phương thức không dùng tiền mặt.
- Chứng từ doanh nghiệp hoàn trả cho nhân viên bằng phương thức không dùng tiền mặt.
- Invoice hoặc biên lai, thông tin tài khoản quảng cáo, phê duyệt ngân sách và báo cáo chiến dịch liên kết được với doanh nghiệp.
Đóng bảo hiểm xã hội không phải điều kiện bắt buộc được liệt kê trong hồ sơ chi phí này. Hồ sơ bảo hiểm là tài liệu hỗ trợ chứng minh quan hệ lao động. Nếu người lao động thuộc diện bắt buộc tham gia mà doanh nghiệp chưa thực hiện thì đó là rủi ro tuân thủ bảo hiểm riêng.
Lưu ý: dùng thẻ công ty hay thẻ nhân viên được ủy quyền chỉ giúp hoàn thiện hồ sơ chi phí TNDN. Việc này không làm VAT 10% trên hóa đơn thương mại Meta trở thành VAT đầu vào được khấu trừ. Xem thêm giải đáp của Bộ Tài chính về trường hợp nhân viên mua hộ.
Chi phí được trừ là phép kiểm tra riêng
VAT không được khấu trừ không đồng nghĩa toàn bộ chi phí quảng cáo bị loại khi tính thuế TNDN. Kế toán vẫn phải kiểm tra mục đích kinh doanh, hóa đơn hoặc chứng từ, phương thức thanh toán và dữ liệu chứng minh dịch vụ thực tế. Các điều kiện này được giải thích đầy đủ tại bài chi phí Facebook Ads được trừ khi tính thuế TNDN.
Khấu trừ VAT khi mua dịch vụ quảng cáo qua agency Việt Nam

Doanh nghiệp được khấu trừ VAT trên hóa đơn agency khi mua dịch vụ quảng cáo thực tế và đáp ứng đầy đủ Điều 14 Luật Thuế GTGT. Hồ sơ cốt lõi gồm hóa đơn GTGT điện tử hợp pháp, dịch vụ dùng cho hoạt động chịu thuế và chứng từ thanh toán không dùng tiền mặt theo trường hợp áp dụng.
Nói dễ hiểu: hóa đơn agency chỉ tạo quyền khấu trừ khi phản ánh một dịch vụ có thật. Có hóa đơn nhưng thiếu hợp đồng, đối soát, dữ liệu chiến dịch hoặc chứng từ thanh toán bắt buộc thì không đủ căn cứ khấu trừ. Khi có đủ các căn cứ và dịch vụ dùng đúng mục đích, kế toán được kê khai khấu trừ.
Theo Điều 26 Nghị định 181/2025/NĐ-CP, ngưỡng áp dụng là tổng giá trị thanh toán từng lần từ 5 triệu đồng trở lên, gồm cả VAT. Từ ngưỡng này, doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt để khấu trừ. Kế toán phải kiểm tra thêm các trường hợp thanh toán bù trừ, trả thay hoặc ủy quyền nếu dòng tiền không đi trực tiếp từ doanh nghiệp tới agency.
Hợp đồng, phụ lục phạm vi, bảng đối soát, dữ liệu tài khoản và báo cáo chiến dịch giúp chứng minh giao dịch có thật. Chúng không thay thế hóa đơn hoặc chứng từ thanh toán, nhưng giúp nối số tiền trên hóa đơn với dịch vụ đã cung cấp và kỳ phát sinh.
Lumie không cung cấp hóa đơn tách rời giao dịch. Hóa đơn chỉ được lập cho dịch vụ thực tế theo hợp đồng, phạm vi triển khai, đối soát và điều kiện áp dụng. Kế toán doanh nghiệp vẫn chịu trách nhiệm kiểm tra hồ sơ trước khi kê khai.
Đối soát không tự tạo quyền khấu trừ VAT. Bảng đối soát chỉ giúp nối số tiền, tài khoản, chiến dịch, kỳ phát sinh và chứng từ để kế toán xác minh giao dịch. Cách thiết kế dữ liệu và xử lý chênh lệch thuộc quy trình đối soát chi phí Meta.
Bốn mốc kế toán cần khóa trong quy trình Lumie

Bốn mốc dưới đây là các điểm kế toán cần kiểm soát trong hành trình triển khai năm bước của Lumie. Chúng không thay thế quy trình đầy đủ trên trang dịch vụ Meta Invoice.
Kế toán nên tham gia từ đầu để khóa phạm vi dịch vụ, quyền, ngân sách và tài liệu dùng khi đối soát.
- Mốc 1 — Xác định nhu cầu vận hành: Hai bên làm rõ ngân sách dự kiến, ngành hàng, số tài khoản, số người sử dụng và hình thức đối soát phù hợp.
- Mốc 2 — Thống nhất hợp đồng và chứng từ: Hợp đồng cần thể hiện dịch vụ thực tế, mức phí, trách nhiệm của mỗi bên, kỳ đối soát và nguyên tắc phát hành hóa đơn GTGT.
- Mốc 3 — Cấp quyền và phân bổ ngân sách: Lumie cấp quyền theo phạm vi đã thống nhất. Nếu sử dụng ví ngân sách, nhân sự được phân quyền có thể chủ động phân bổ tiền cho đúng tài khoản thay vì yêu cầu nạp hộ từng lần.
- Mốc 4 — Đối soát và lập hóa đơn theo kỳ: Doanh nghiệp đối chiếu chi tiêu trên Trình quản lý quảng cáo (Ads Manager) với bảng đối soát. Lumie phát hành hóa đơn cho dịch vụ thực tế theo hợp đồng. Kế toán lưu kèm chứng từ thanh toán và dữ liệu chiến dịch trước khi kê khai.
Sau bốn mốc kiểm soát, kế toán vẫn phải tách ba kết luận: khấu trừ thuế GTGT, chi phí được trừ khi tính thuế TNDN và ghi nhận kế toán. Các câu hỏi tiếp theo chỉ trả lời phạm vi thuế GTGT của URL này.
Câu hỏi thường gặp về khấu trừ VAT quảng cáo Facebook

Hóa đơn của Meta Facebook có được khấu trừ thuế GTGT không?
Với tài khoản tự phục vụ thanh toán bằng thẻ, doanh nghiệp không được khấu trừ VAT từ hóa đơn thương mại hoặc biên nhận Meta. Với tài khoản lập hóa đơn hàng tháng, VAT đã nộp thay được khấu trừ khi đủ chứng từ. Với dịch vụ agency Việt Nam, VAT được khấu trừ khi hóa đơn và giao dịch đáp ứng Điều 14.
VAT 10% trên hóa đơn Facebook có được khấu trừ không?
Không. Dòng VAT 10% trên hóa đơn thương mại Meta không được dùng để kê khai khấu trừ. Chỉ hóa đơn GTGT điện tử hợp pháp hoặc chứng từ nộp VAT thay phía nước ngoài, kèm điều kiện thanh toán và mục đích sử dụng theo luật, mới tạo căn cứ khấu trừ.
Hóa đơn Meta có mã số thuế có được khấu trừ không?
Không thể kết luận chỉ từ việc PDF có mã số thuế của doanh nghiệp hoặc nhà cung cấp. Kế toán còn phải xác định loại chứng từ, chủ thể phát hành, mô hình thanh toán, mục đích sử dụng dịch vụ và điều kiện thanh toán theo hồ sơ thực tế.
Thuế nhà thầu Facebook có được khấu trừ VAT không?
Có. Thuế GTGT nhà thầu đã nộp thay được khấu trừ khi doanh nghiệp có chứng từ nộp thuế thay phía nước ngoài và đáp ứng các điều kiện còn lại của Điều 14. Không có chứng từ nộp ngân sách hoặc thiếu điều kiện thanh toán thì không được khấu trừ.
VAT không được khấu trừ có tính vào chi phí TNDN?
Có. VAT đầu vào không được khấu trừ được tính vào chi phí hoặc nguyên giá theo Nghị định 320/2025/NĐ-CP, nếu khoản quảng cáo đáp ứng điều kiện thuế TNDN. Xem đầy đủ mục đích kinh doanh, hóa đơn hoặc chứng từ, thanh toán và dữ liệu chiến dịch tại bài chi phí Facebook Ads được trừ.
Hóa đơn quảng cáo Facebook có hợp lệ không?
Hóa đơn thương mại hoặc biên nhận Meta là tài liệu thanh toán, không phải hóa đơn GTGT Việt Nam để khấu trừ VAT. Hóa đơn agency chỉ hợp lệ cho khấu trừ khi được lập đúng quy định và phản ánh dịch vụ thực tế. Cách nhận diện từng loại tài liệu nằm trong hướng dẫn lấy và kiểm tra hóa đơn VAT Facebook.
Làm sao tải tài liệu thanh toán từ Meta?
Mở mục Lập hóa đơn và thanh toán trong Trình quản lý quảng cáo, chọn đúng tài khoản, kỳ và giao dịch rồi tải file gốc. Quy trình từng bước thuộc bài ID 4267; tải được PDF chưa phải là kết luận về quyền khấu trừ VAT.
Nguồn pháp lý và phạm vi cập nhật
Nguồn công khai trong bài được đối chiếu đến ngày 30/08/2026. Mốc kiểm duyệt chuyên môn gần nhất là 04/08/2026. Người đọc có thể mở các văn bản gốc dưới đây để đối chiếu theo hồ sơ thực tế:
- Luật Thuế giá trị gia tăng 48/2024/QH15 và Luật 09/2026/QH16.
- Nghị định 181/2025/NĐ-CP, Nghị định 359/2025/NĐ-CP, Nghị định 144/2026/NĐ-CP và Thông tư 69/2025/TT-BTC về thuế GTGT.
- Luật Thuế TNDN 67/2025/QH15, Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC.
- Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp, có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này.
- Luật Quản lý thuế 108/2025/QH15 và Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ điện tử, áp dụng từ 01/07/2026.
- Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP, dùng để đối chiếu giai đoạn trước 01/07/2026; hai nghị định này đã hết hiệu lực theo khoản 2 Điều 43 Nghị định 254/2026/NĐ-CP.
- Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP đối với hộ, cá nhân kinh doanh.
- Hướng dẫn VAT tại Việt Nam của Meta. Đây là hướng dẫn của nhà cung cấp, cần đọc cùng pháp luật thuế Việt Nam.
Cách sử dụng nguồn: Điều 14 Luật Thuế GTGT là căn cứ trực tiếp để kiểm tra quyền khấu trừ. Nghị định và thông tư giúp xác định chứng từ, thanh toán và giai đoạn hiệu lực. Tài liệu Meta chỉ dùng để nhận diện cách nền tảng lập hóa đơn và thu VAT; tài liệu này không thay thế điều kiện khấu trừ của pháp luật Việt Nam.
Danh mục nguồn không thay thế việc đọc đúng điều, khoản áp dụng cho hồ sơ. Khi invoice, hợp đồng hoặc cách thanh toán khác tình huống được mô tả, doanh nghiệp phải lập lại phiếu kết luận và xin ý kiến của người có thẩm quyền trước khi kê khai.
Bước tiếp theo: rà hồ sơ trước khi chọn mô hình thanh toán
Gửi tình trạng tài khoản, cách thanh toán và bộ chứng từ hiện có để Lumie xác định phạm vi có thể hỗ trợ. Nếu hai bên hợp tác, hợp đồng sẽ xác lập công việc, trách nhiệm, đầu vào, đầu ra, kỳ đối soát và điều kiện lập hóa đơn.