Hộ kinh doanh chạy quảng cáo Facebook cần tách thuế của hoạt động bán hàng khỏi thuế trên dịch vụ quảng cáo mua vào. Có hóa đơn quảng cáo chưa có nghĩa được khấu trừ VAT; chuyển sang tài khoản agency cũng chưa chứng minh tổng chi phí thấp hơn. Cách chọn phù hợp bắt đầu từ phương pháp tính thuế của hộ, chứng từ Meta đang cấp và số tiền thực trả cho từng phương án.
Chủ shop có thể bắt đầu bằng cách xác định chi phí quảng cáo có được trừ khi tính thuế của mình hay không. Sau đó, đối chiếu khoản thanh toán và hồ sơ của hai phương án dưới đây.
Các khoản thuế khi hộ kinh doanh chạy quảng cáo Facebook
Tiền thuế tính trên hoạt động kinh doanh của cửa hàng và VAT khi mua quảng cáo là hai việc khác nhau. Một bên gắn với doanh thu, thu nhập của hộ; bên còn lại phát sinh trong giao dịch mua dịch vụ.
- Thuế GTGT và thuế TNCN của hộ: xác định theo hoạt động kinh doanh, doanh thu và phương pháp tính thuế áp dụng.
- VAT trên dịch vụ quảng cáo Meta: kiểm tra theo chủ thể mua, hình thức thanh toán, trạng thái xác minh và chứng từ của giao dịch.
- Thuế nhà thầu: tên gọi chung thường dùng cho nghĩa vụ thuế liên quan đến bên nước ngoài; phải tách phần VAT và phần thuế thu nhập, không coi đây là một khoản phí thứ ba mặc định cộng thêm.
Theo Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP, ngưỡng doanh thu năm không chịu thuế GTGT và không phải nộp thuế TNCN của hộ được nâng lên 1 tỷ đồng. Ngưỡng này nói về hoạt động kinh doanh của hộ; không có nghĩa hộ mua quảng cáo thì Meta phải miễn VAT.
Ví dụ, một shop chưa đến ngưỡng nộp thuế trên hoạt động bán hàng vẫn cần tính khoản VAT Meta thực thu khi lập ngân sách quảng cáo. Không lấy doanh thu bán hàng để tự bỏ dòng thuế trên chứng từ mua dịch vụ.
Chi phí quảng cáo có được trừ khi tính thuế của hộ không?
Cần xác định hộ tính thuế TNCN theo doanh thu hay theo thu nhập. Thu nhập ở đây được xác định từ doanh thu trừ các chi phí đáp ứng điều kiện; không phải số tiền còn trong tài khoản ngân hàng.
Hai phương pháp này được quy định tại Điều 7 Luật Thuế TNCN 109/2025/QH15. Ngưỡng doanh thu đọc cùng sửa đổi tại Nghị định 141 đã nêu ở trên.
Hộ tính thuế TNCN theo doanh thu
Chi phí quảng cáo không được trừ riêng khỏi doanh thu tính thuế theo phương pháp này. Vì vậy, có thêm hóa đơn dịch vụ quảng cáo không tự làm số thuế TNCN giảm tương ứng. Hóa đơn và chứng từ vẫn cần cho việc quản lý khoản chi, đối chiếu với nhà cung cấp và thực hiện nghĩa vụ lưu trữ theo chế độ áp dụng.
Hộ tính thuế TNCN theo thu nhập
Khoản quảng cáo phục vụ kinh doanh có thể được xem xét là chi phí được trừ khi đáp ứng điều kiện. Trong giải đáp về hộ kinh doanh trên sàn có doanh thu trên 3 tỷ đồng, Cục Thuế dẫn Điều 6 Nghị định 68/2026/NĐ-CP. Khoản chi phải thực tế gắn với kinh doanh và đủ hóa đơn, chứng từ. Khoản thanh toán từng lần từ 5 triệu đồng trở lên còn phải đáp ứng điều kiện thanh toán không dùng tiền mặt.
Với shop quảng cáo trực tiếp trên Meta, cần kiểm tra bộ hồ sơ tương ứng của chính giao dịch; không lấy hóa đơn của sàn làm mẫu thay thế cho chứng từ Meta. Cũng không áp toàn bộ quy định chi phí thuế TNDN của công ty cho hộ kinh doanh.
Khả năng được trừ chi phí và quyền khấu trừ VAT là hai vấn đề riêng. Theo Điều 11, 12 và 14 Luật Thuế GTGT 48/2024/QH15, hộ áp dụng phương pháp VAT trực tiếp không khấu trừ VAT đầu vào theo cơ chế dành cho đơn vị áp dụng phương pháp khấu trừ, dù mua dịch vụ từ agency Việt Nam.
Được trừ chi phí không có nghĩa được hoàn lại toàn bộ tiền quảng cáo
Với hộ tính thuế trên thu nhập, chi phí đủ điều kiện làm giảm thu nhập tính thuế. Ví dụ một hộ áp dụng thuế suất TNCN 17%: nếu phát sinh thêm 1 triệu đồng chi phí được trừ, số thuế có thể giảm 170.000 đồng khi còn đủ thu nhập tính thuế. Hộ vẫn chịu 830.000 đồng sau tác động thuế; đây không phải khoản hoàn VAT.
Ví dụ dùng mức 17% để giải thích phép tính, không áp cho mọi hộ. Giải đáp của Thuế thành phố Đà Nẵng về hộ có doanh thu trên 3 tỷ đến 50 tỷ đồng nêu mức thuế suất này khi tính thuế theo thu nhập. Nếu hộ tính TNCN theo doanh thu hoặc không phát sinh nghĩa vụ thuế, không tự lấy chi phí quảng cáo nhân 17% để ghi nhận một khoản tiết kiệm.
Meta thay đổi VAT từ 12/10/2026: hộ kinh doanh cần hiểu thế nào?
Hướng dẫn VAT tại Việt Nam của Meta, được đối chiếu ngày 22/10/2026, nêu quy trình xác thực tên đăng ký, mã số thuế và giấy đăng ký kinh doanh từ 12/10/2026. Với tổ chức, doanh nghiệp Việt Nam đã được xác thực thuộc phạm vi hướng dẫn, Meta ngừng tính VAT và yêu cầu bên mua tự xử lý VAT nhà thầu; nếu chưa xác thực, Meta tiếp tục tính VAT theo hướng dẫn. Phần này không đồng nghĩa Meta ngừng mọi nghĩa vụ thuế nhà thầu.
Đối với hộ kinh doanh, cần xem Meta đang xác định tư cách bên mua ra sao và chứng từ thực tế có gì. Khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP quy định trách nhiệm nộp thay cho nhóm tổ chức Việt Nam áp dụng phương pháp khấu trừ VAT. Vì vậy, không dùng riêng quy trình của nhóm này để kết luận mọi hộ kinh doanh đều phải tự nộp thay cùng một cách.
Khi nhận thông báo thay đổi, hãy đối chiếu tên bên mua, kết quả xác minh, hình thức thanh toán và dòng VAT trên chứng từ. Nếu dùng tiền nạp trước, kiểm tra cả lần nạp vì VAT có thể đã được thu tại thời điểm đó. Nếu Meta không còn thu VAT nhưng cách áp dụng cho hộ chưa rõ, chuyển thông báo và chứng từ cho người phụ trách thuế hoặc cơ quan thuế quản lý để làm rõ trước khi kê khai.
Lumie có bài riêng về thay đổi xác minh mã số thuế của Meta và các trường hợp thuế nhà thầu Facebook Ads. Khi đọc, cần giữ đúng phạm vi chủ thể của từng tình huống.
Tính tổng chi phí quảng cáo trước khi so với phương án agency
Hãy so cùng một lượng quảng cáo thực chạy. “Nạp 10 triệu đồng” có thể khác “chạy 10 triệu đồng tiền quảng cáo trước thuế”. Nếu một báo giá đã gồm VAT và phí dịch vụ còn báo giá kia chưa gồm, phần trăm chênh lệch sẽ không phản ánh đúng số tiền phải trả.
Cách lập ngân sách dễ kiểm tra là cộng tiền trả nhà cung cấp, thuế còn phải nộp theo nghĩa vụ đã xác định và các phí chưa nằm trong khoản trước. VAT đã có trong tiền Meta thu thì không cộng lại. Phí thẻ, ngoại tệ hoặc chuyển tiền lấy từ biểu phí và sao kê thực tế.
| Khoản đối chiếu | Số tiền |
|---|---|
| Giá trị quảng cáo trước VAT | 10.000.000 đồng |
| VAT 10% đã được Meta thu trong ví dụ | 1.000.000 đồng |
| Phí thanh toán theo giả định | 100.000 đồng |
| Tổng tiền thực trả của ví dụ | 11.100.000 đồng |
Phí dịch vụ Lumie 3% được tính ra sao?
Phí dịch vụ Lumie dành cho hộ kinh doanh là 3% ngân sách quảng cáo. Chẳng hạn, 10 triệu đồng tiền quảng cáo tương ứng 300.000 đồng phí dịch vụ; 100 triệu đồng tương ứng 3 triệu đồng. Đây là phần phí dịch vụ trước VAT theo cách tách báo giá, không phải toàn bộ số tiền ngoài ngân sách quảng cáo.
Với 10 triệu đồng quảng cáo, tổng tiền cần đối chiếu là 10 triệu đồng + 300.000 đồng phí dịch vụ + VAT và các khoản khác được ghi rõ trong báo giá, nếu có. Khi nhận báo giá, chủ hộ cần thấy riêng số tiền quảng cáo thực chạy, phí 3%, VAT áp dụng cho từng khoản và tổng thanh toán. Không lấy mức phí 3% so trực tiếp với một phương án đã cộng đủ thuế và phí ngân hàng.
Trong ví dụ tự thanh toán ở trên, tổng tiền là 11,1 triệu đồng. Sau khi có báo giá Lumie đã tính đủ các khoản, lấy 11,1 triệu đồng trừ tổng đó để biết chênh lệch. Một phương án có thể thuận tiện hơn về chứng từ hoặc đối soát mà chưa chắc có số tiền thanh toán thấp hơn.
Không có một tỷ lệ tăng chi phí dùng chung cho mọi hộ. Muốn tính khoản tiết kiệm, lấy tổng tiền của phương án hiện tại trừ tổng tiền của phương án mới rồi chia cho tổng tiền hiện tại. Phần thuế và phí phải theo cùng kỳ, cùng lượng quảng cáo và cùng điều kiện thanh toán.
Chứng từ cần giữ khi tự thanh toán và khi qua agency
Nếu tự trả tiền Meta, hãy tải chứng từ gốc theo từng giao dịch, lưu cùng sao kê, thông tin người mua, mã tài khoản quảng cáo và báo cáo chi tiêu. Khi đã gửi hồ sơ xác minh, lưu thêm kết quả và ngày áp dụng để phân biệt các giao dịch trước, sau thay đổi. Hướng dẫn lấy và kiểm tra hóa đơn quảng cáo Facebook giúp nhận diện tài liệu đang có.
Nếu mua dịch vụ từ agency Việt Nam, bộ hồ sơ cần thể hiện agency bán dịch vụ gì cho hộ. Hai bên lưu hợp đồng hoặc thỏa thuận, kỳ cung cấp, tiền quảng cáo, phí dịch vụ, đối soát, hóa đơn điện tử và chứng từ thanh toán. Hóa đơn phải khớp giao dịch thực tế; một bảng tổng tiền hoặc hóa đơn đứng riêng không giải thích được toàn bộ khoản chi.
Việc thanh toán cho đơn vị trong nước và việc đơn vị đó mua dịch vụ từ Meta là hai giao dịch cần phân biệt. Hộ không tự lấy chứng từ Meta đứng tên agency để kê khai như chứng từ mua trực tiếp của mình. Phạm vi công việc và trách nhiệm xử lý thuế cần được hai bên ghi rõ.
Với khoản từng lần từ 5 triệu đồng trở lên thuộc điều kiện thanh toán không dùng tiền mặt, nên chốt đúng người mua, người nhận tiền và nội dung thanh toán ngay từ đầu. Nếu thiếu chứng từ, hãy rà lại từng giao dịch và cách bổ sung phù hợp. Mức thuế phải điều chỉnh hoặc xử phạt, nếu có, phụ thuộc hành vi và hồ sơ cụ thể.
Khi nào hộ kinh doanh nên trao đổi phương án với Lumie?
Tự thanh toán có thể phù hợp khi chủ hộ kiểm soát được tài khoản, phương thức trả tiền và việc lưu chứng từ. Khi nhiều tài khoản, giao dịch hoặc người vận hành khiến việc đối chiếu mất thời gian, một phương án dịch vụ có hợp đồng và đầu mối rõ ràng sẽ đáng để so sánh.
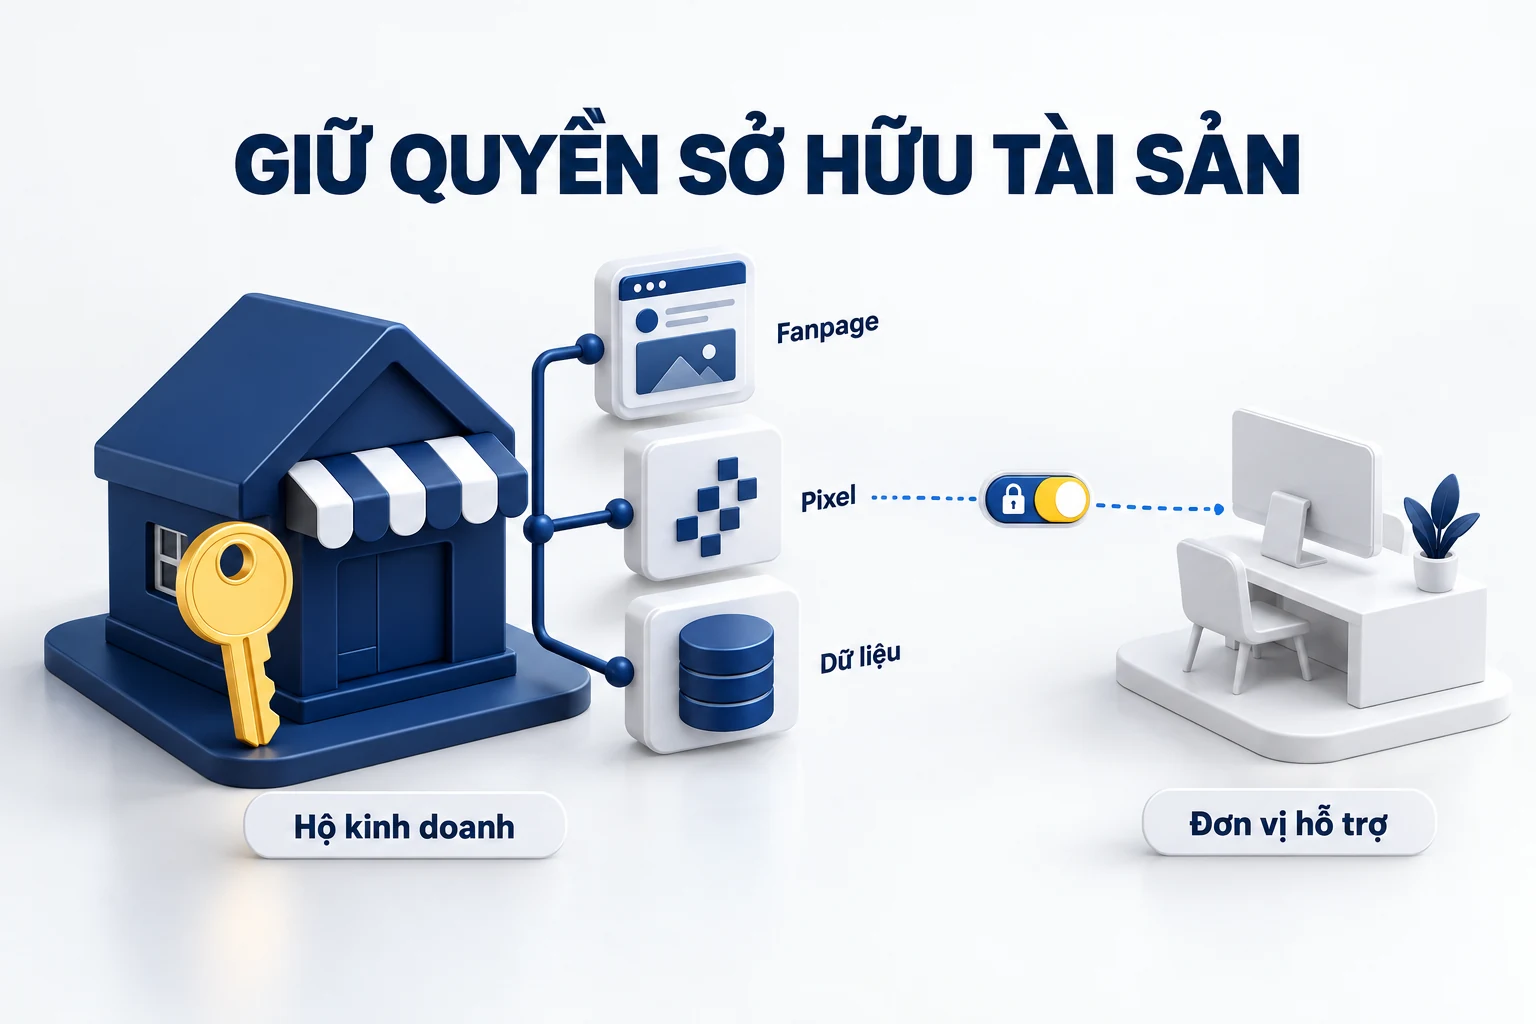
Trước khi chuyển, cần thống nhất tổng tiền phải trả, loại hóa đơn, kỳ đối soát và quyền đối với Fanpage, tài khoản quảng cáo, Pixel hoặc bộ dữ liệu. Đồng thời làm rõ ai được xem báo cáo, cách xử lý số dư và việc bàn giao khi kết thúc hợp tác. Giữ quyền với tài sản kinh doanh quan trọng không kém việc giảm một khoản phí thanh toán.
Với dịch vụ tài khoản quảng cáo Meta Invoice của Lumie, chủ hộ có thể gửi ngân sách dự kiến, cách đang thanh toán và nhu cầu chứng từ để trao đổi cấu hình phù hợp. Phí dịch vụ 3% cần được thể hiện trong báo giá cùng VAT, điều kiện hóa đơn và phạm vi hỗ trợ. Hai bên thống nhất công việc và cách đối soát theo hợp đồng. Số tiền tiết kiệm chỉ xác định được sau khi so sánh hai phương án trên cùng cơ sở.
Nếu cần so sánh cho cửa hàng của mình, hãy gửi yêu cầu cho Lumie hoặc gọi 0815.541.588. Có sẵn tổng chi tiêu một tháng, phí thanh toán và loại chứng từ đang nhận sẽ giúp cuộc trao đổi cụ thể hơn.
Nguồn đối chiếu và phạm vi bài viết
Biên soạn: Đội ngũ nội dung Lumie Agency. Đối chiếu nguồn công khai ngày 22/10/2026. Bài tập trung vào việc chọn hình thức thanh toán và chuẩn bị chứng từ quảng cáo cho hộ kinh doanh; nghĩa vụ kê khai cụ thể cần được xác định từ hồ sơ của hộ.
- Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP sửa đổi: phương pháp tính thuế, chi phí và ngưỡng doanh thu của hộ.
- Giải đáp của Cục Thuế đăng trên Báo Điện tử Chính phủ: điều kiện đối với phí quảng cáo trong tình huống hộ kinh doanh trên sàn được hỏi.
- Nghị định 252/2026/NĐ-CP, khoản 3 Điều 43: phạm vi trách nhiệm nộp thay khi tổ chức áp dụng phương pháp khấu trừ VAT mua dịch vụ từ nhà cung cấp nước ngoài.
- Bộ Tài chính giải thích chính sách hỗ trợ hộ, cá nhân kinh doanh: chi phí được trừ với phương pháp tính thuế trên thu nhập.
- Trung tâm trợ giúp doanh nghiệp Meta: VAT tại Việt Nam và thay đổi xác thực từ 12/10/2026. Đây là hướng dẫn của nền tảng, cần đọc cùng pháp luật thuế Việt Nam.