Từ 12/10/2026, Meta thay đổi quy trình xác minh mã số thuế tại Việt Nam. Theo hướng dẫn của Meta, tổ chức/doanh nghiệp được xác minh sẽ tự tính, báo cáo và nộp VAT nhà thầu nước ngoài (VAT-FCT) khi nền tảng ngừng thu VAT 10%.
Các con số trong video là ví dụ giả định. Mức “hơn 7%”, “hơn 19%” và “gần 900 triệu đồng/năm” được làm rõ trong bài thành khoảng 7,38%, 19,15% và 886 triệu đồng/năm theo cùng một kịch bản tính. Kết quả phụ thuộc nghĩa vụ thuế, phí thẻ và điều kiện khấu trừ; cần tính lại theo hồ sơ thực tế.
Khó khăn chính khi tự kê khai là xác định đúng thuế, đủ hồ sơ và đúng hạn. Cần làm rõ hợp đồng điện tử, công thức tính, kỳ kê khai và rủi ro xử phạt trước khi chốt ngân sách.
Cập nhật chính thức từ 12/10/2026: Meta thay đổi gì?
Khi nhập tên đăng ký và mã số thuế (MST) tại Lập hóa đơn và thanh toán, nhà quảng cáo cần tải thêm giấy đăng ký kinh doanh (ĐKKD) do cơ quan có thẩm quyền cấp. Tên và MST phải khớp với giấy tờ.
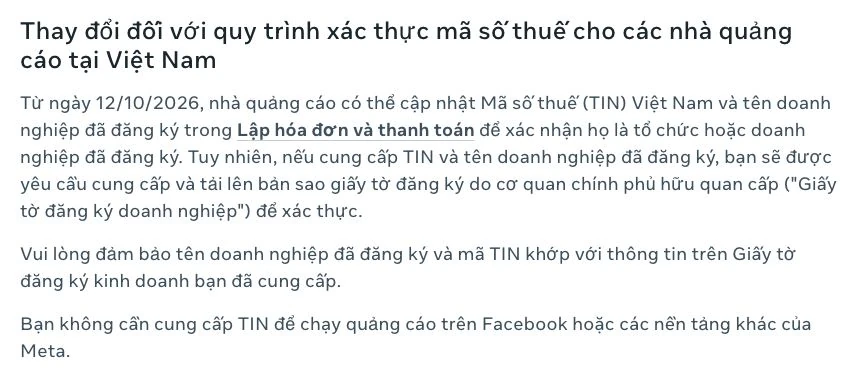
Đã nhập MST hoặc tải giấy tờ chưa có nghĩa đã được xác minh. Theo dõi kết quả trên tài khoản rồi kiểm tra dòng VAT của chứng từ phát sinh. Meta cũng nêu MST không phải điều kiện bắt buộc chỉ để chạy quảng cáo.
Doanh nghiệp và hộ kinh doanh cần rà soát trường hợp nào?
- Chỉ nhập tên và MST: kiểm tra yêu cầu bổ sung giấy ĐKKD.
- Đã tải giấy tờ: theo dõi kết quả xác minh, chưa mặc định Meta đã ngừng thu VAT.
- Đã được xác minh: đối chiếu hóa đơn và bàn giao kế toán phần VAT-FCT cần xử lý.
HKD cần xác định nghĩa vụ theo hồ sơ và phương pháp thuế của mình. Nếu mua dịch vụ qua agency, cần làm rõ pháp nhân nào mua quảng cáo từ Meta và ai xuất chứng từ cho khách hàng.
Tự kê khai VAT-FCT: 4 khó khăn doanh nghiệp/HKD cần chuẩn bị
1. Khó xác định giao dịch phải tự kê khai
Phải đối chiếu từng hóa đơn với trạng thái xác minh và VAT Meta đã thu, nhất là khi dùng nhiều tài khoản hoặc đổi trạng thái giữa kỳ. Chỉ đọc chữ “FCT” ở cuối chứng từ dễ dẫn đến cộng trùng hoặc bỏ sót thuế.
2. Khó chọn cách kê khai phù hợp với doanh nghiệp/HKD
Việc tải ĐKKD lên Meta chưa giải quyết thủ tục thuế. Kế toán còn phải xác định chủ thể kê khai, sắc thuế, căn cứ tính và kỳ khai phù hợp; HKD không sao chép máy móc cách xử lý của doanh nghiệp.
3. Tốn thời gian gom và đối soát chứng từ
Hóa đơn, sao kê, kết quả xác minh và chứng từ nộp thuế cần nối được theo tài khoản, giao dịch và kỳ thanh toán. Bảng chi tiêu Ads riêng lẻ chưa đủ để đối soát khi hồ sơ thiếu hoặc số liệu lệch.
4. Cần người theo dõi kê khai và nộp thuế
Cần giao rõ người lập hồ sơ, người kiểm tra và người nộp thuế. Ngoài tiền thuế, phải dự trù thời gian nhân sự và chi phí hỗ trợ kế toán nếu phát sinh.
Ba bước xác thực thông tin doanh nghiệp trên Meta
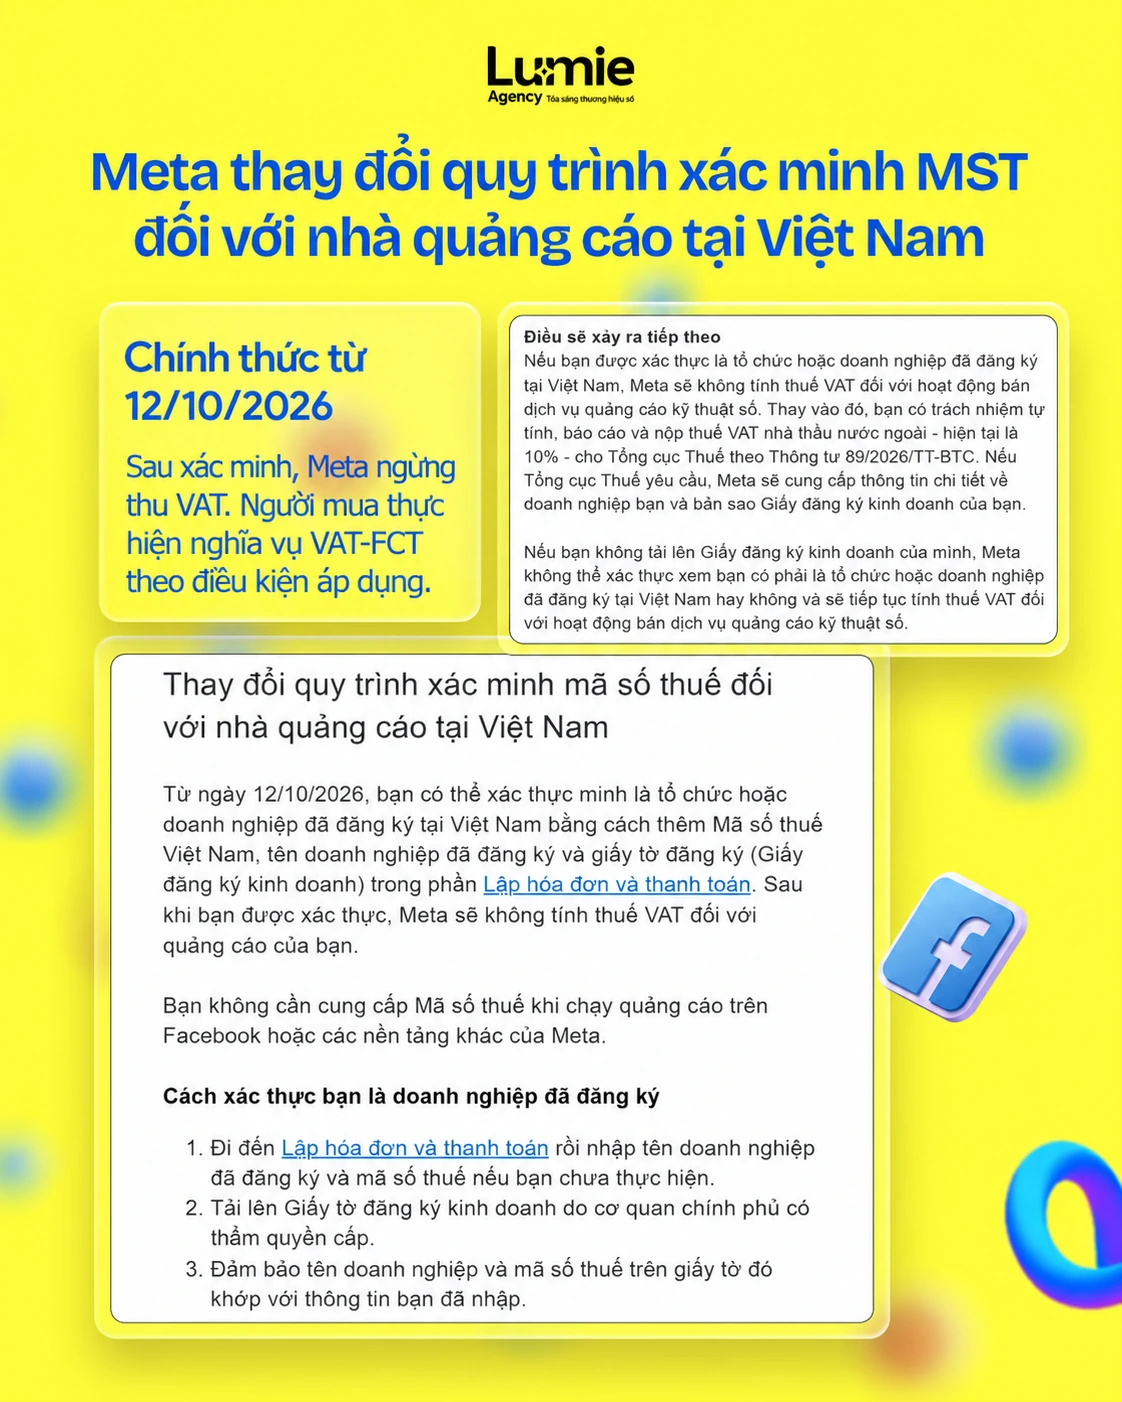
- Vào Lập hóa đơn và thanh toán, nhập tên đăng ký và MST của chủ thể thực sự mua quảng cáo.
- Tải giấy ĐKKD do cơ quan có thẩm quyền cấp, bảo đảm nội dung đọc rõ.
- Đối chiếu tên và MST khớp hoàn toàn với giấy tờ trước khi gửi.
Sau khi gửi, lưu hồ sơ và theo dõi kết quả. Xem thêm hướng dẫn thêm và xác minh MST Facebook Ads.
Sau xác minh, VAT quảng cáo được xử lý thế nào?
Meta ngừng thu VAT không có nghĩa doanh nghiệp được miễn VAT. Mức Meta đang nêu cho phần người mua tự xử lý sau xác minh là VAT-FCT 10%.
Khi Meta vẫn tính VAT
Nếu chưa tải giấy ĐKKD, Meta chưa thể xác minh tư cách đăng ký và tiếp tục tính VAT. Cần đọc khoản thuế trên hóa đơn thực tế; chưa xác minh không tự đồng nghĩa mất quyền khấu trừ, và xác minh xong cũng chưa bảo đảm chi phí giảm 10%.
Đọc dòng FCT và VAT-FCT ở cuối hóa đơn Meta
Phần cuối hóa đơn Meta ngày 12/10/2026 được đối chiếu có hai nội dung:

- FCT: Meta Platforms Ireland Limited cho biết đã đăng ký thuế tại Việt Nam, sẽ nộp FCT và yêu cầu người mua thanh toán đầy đủ, không giữ lại FCT.
- VAT-FCT: nếu tổ chức/doanh nghiệp đăng ký tại Việt Nam và Meta không thu 10% VAT trên hóa đơn, người mua có trách nhiệm báo cáo, nộp 10% VAT-FCT theo ghi chú.
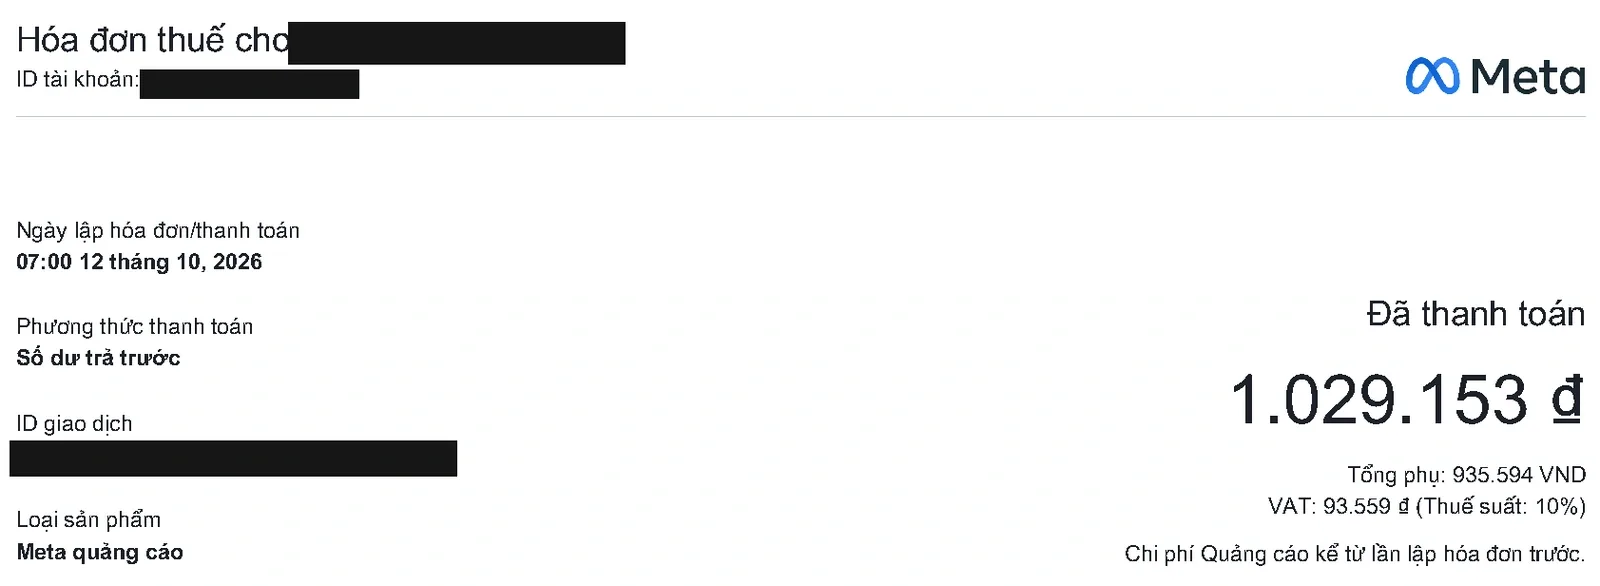
Chứng từ được đối chiếu vẫn ghi VAT 10%, nên điều kiện “Meta không thu VAT” chưa xảy ra trên chính hóa đơn đó. Không cộng thêm VAT lần nữa chỉ vì thấy ghi chú FCT/VAT-FCT.
Khi doanh nghiệp đã được xác minh
Khi đã được xác minh và Meta ngừng tính VAT, người mua xử lý VAT-FCT theo thông báo dẫn chiếu Thông tư 89/2026/TT-BTC. Ngày 12/10/2026 là mốc đổi quy trình Meta; Thông tư 89 có hiệu lực từ 01/07/2026.
Xem thêm thuế nhà thầu Facebook Ads và điều kiện chứng từ, khấu trừ VAT Facebook Ads cho hồ sơ thực tế.
Hồ sơ hợp đồng với Meta: vướng mắc cần xử lý trước khi kê khai
Với hồ sơ tại Điều 32 Thông tư 89, điểm 17 Phụ lục I yêu cầu bản sao hợp đồng giấy hoặc điện tử. Có giấy ĐKKD, hóa đơn và sao kê vẫn có thể thiếu thành phần này.
Điều khoản quảng cáo tự phục vụ của Meta quy định việc đặt quảng cáo và thanh toán. Điều 7 Thông tư 20/2026/TT-BTC cũng đề cập hợp đồng, thỏa thuận hoặc cam kết. Vì vậy, không ký hợp đồng giấy riêng chưa đủ để kết luận doanh nghiệp không có thỏa thuận với Meta.
Vướng mắc là chứng minh thỏa thuận điện tử gắn với tài khoản và giao dịch. Lưu phiên bản điều khoản áp dụng, đơn đặt quảng cáo, hóa đơn và thanh toán để kế toán hoàn thiện hồ sơ. Nếu thiếu, làm rõ cách bổ sung với cơ quan thuế; không tự hoãn kê khai hay mặc định một bản in điều khoản đã đáp ứng toàn bộ yêu cầu.
Công thức thuế nhà thầu: vì sao dễ tính sai ngân sách?
Tiền Meta nhận, doanh thu tính thuế và tổng tiền phải chi có thể khác nhau. Cần làm rõ giá đã gồm thuế nào, ai nộp từng khoản và mức phí thanh toán thực tế. Mức VAT 10% Meta nêu không phải tổng chi phí sau mọi khoản quy đổi; xem thêm giải đáp về VAT dịch vụ số.
Giới hạn của ví dụ: tài liệu giải thích Thông tư 20 được Meta Help Center dẫn kèm nêu quan điểm doanh thu tính TNDN của nhà cung cấp nước ngoài không gồm VAT, đồng thời cho biết đang xin xác nhận từ cơ quan thuế. Vì vậy, phép tính cùng một doanh thu G dưới đây chỉ giải thích các con số minh họa trong video, chưa xác nhận là công thức kê khai áp dụng cho Meta.
Ví dụ phép quy đổi trên 100 triệu đồng chưa gồm hai khoản thuế
Giả sử N = 100 triệu đồng là tiền Ads thuần nhà cung cấp thực nhận, chưa gồm VAT và TNDN. Trong kịch bản minh họa, bên mua trả thay VAT 10% và TNDN 5%, cả hai cùng tính trên G; phí thẻ trả riêng bằng 1,5% của N. Khi đó G = N ÷ 85% ≈ 117.647.059 đồng. Các giả định này cần được xác nhận trước khi áp dụng cho một giao dịch.
| Khoản trong ví dụ | Kết quả theo giả định |
|---|---|
| VAT giả định: 10% × G | 11.764.706 đồng, khoảng 11,76% của N |
| TNDN giả định: 5% × G | 5.882.353 đồng, khoảng 5,88% của N |
| Tổng hai khoản thuế trong ví dụ | 17.647.059 đồng, khoảng 17,65% của N |
| Phí thẻ giả định: 1,5% × N | 1.500.000 đồng |
| Tổng khoản ngoài tiền Ads trước khấu trừ VAT | 19.147.059 đồng, khoảng 19,15% của N |
| Phần còn lại ngoài tiền Ads nếu khấu trừ toàn bộ VAT trên | 7.382.353 đồng, khoảng 7,38% của N |
Cách hiểu “hơn 7%” và “hơn 19%” trong video: khoảng 19,15% là các khoản ngoài tiền Ads trước khấu trừ VAT. Nếu đủ điều kiện và khấu trừ toàn bộ VAT của ví dụ, phần còn lại khoảng 7,38%, gồm TNDN và phí thẻ giả định. Nếu không được khấu trừ, không trừ khoản VAT đó khỏi chi phí. Đây không phải hai thuế suất mới và không áp chung cho mọi doanh nghiệp/HKD.
Ví dụ ngân sách 1 tỷ đồng/tháng trong 12 tháng: phần 7,382…% tương ứng khoảng 886 triệu đồng/năm, tức gần 900 triệu. Bài dùng số tính từ giá trị gốc, không dùng mức lớn hơn 900 triệu cho cùng kịch bản. Số tiền này là khoản ngoài ngân sách Ads trong ví dụ, chưa chứng minh số tiền tiết kiệm khi thuê agency vì còn phải so báo giá và tổng chi phí của cả hai phương án.
Phí thẻ 1,5% chỉ là giả định; quyền khấu trừ và thời điểm khấu trừ phụ thuộc hồ sơ. Điều 6 Thông tư 69/2025/TT-BTC nêu chứng từ nộp VAT thay; còn phải đáp ứng các điều kiện liên quan. Khi lập ngân sách, tách tiền cần nộp, khoản có thể khấu trừ và chi phí cuối cùng phải chịu.
VAT-FCT của Meta: khai từng lần hay theo tháng?
Với tổ chức Việt Nam khấu trừ VAT mua dịch vụ của nhà cung cấp nước ngoài, đối chiếu Điều 43–45 Nghị định 252/2026/NĐ-CP và Điều 32 Thông tư 89. Điều 30 Thông tư 89 có quy định khai theo lần thanh toán và đăng ký khai tháng cho nhánh nhà thầu thuộc phạm vi điều này. Kế toán cần chọn đúng trường hợp, nhất là với HKD.
1. Khai và nộp theo từng lần phát sinh
Với giao dịch thuộc diện khai từng lần, hạn nộp hồ sơ là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế. Theo Điều 44 Nghị định 252, thời điểm khấu trừ của tổ chức tại khoản 3 Điều 43 là khi thanh toán cho nhà cung cấp.
Meta trừ tiền theo ngưỡng có thể tạo nhiều hạn khai trong tháng. Phải đối soát khoản thành công, lỗi và hoàn trả với ngân hàng; không chờ cuối tháng mới chuyển chứng từ cho kế toán.
2. Khai và nộp theo tháng khi đủ điều kiện
Nếu phát sinh nhiều lần trong tháng và thuộc diện khai tháng, hạn khai là ngày 20 tháng tiếp theo. Với người tự tính thuế, Điều 14 Luật Quản lý thuế 108/2025/QH15 quy định nộp tiền chậm nhất ngày cuối của hạn nộp hồ sơ.
Ví dụ: nghĩa vụ phát sinh trong tháng 10/2026 thuộc kỳ khai tháng có hạn khai và nộp 20/11/2026, trừ trường hợp được gia hạn. Dùng tháng phát sinh nghĩa vụ, không chỉ tháng chạy chiến dịch. Nếu tháng chỉ thanh toán một lần, đối chiếu lại điều kiện và kỳ khai đã đăng ký trước khi gom hồ sơ.
Phụ lục I Thông tư 89 nêu mẫu 01/NTNN,NCCNN. Kiểm tra biểu mẫu, hợp đồng, căn cứ tính và tỷ giá trước khi gửi trên hệ thống thuế.
4 rủi ro khi tự kê khai và nộp VAT-FCT cho Meta
Nộp tờ khai và chuyển tiền thuế là hai việc riêng. Khung phạt thủ tục dưới đây áp dụng với tổ chức; cá nhân/HKD chịu một nửa mức tiền phạt cho cùng hành vi thủ tục. Quy tắc chia đôi không áp cho mức phạt theo tỷ lệ vì khai thiếu thuế.
Rủi ro 1: Trễ hạn nộp tờ khai
Các mốc tại Điều 13 Nghị định 125/2020/NĐ-CP:
| Số ngày chậm | Mức xử lý với tổ chức |
|---|---|
| 1–5 ngày, có tình tiết giảm nhẹ | Cảnh cáo. |
| 1–30 ngày, ngoài trường hợp cảnh cáo trên | Phạt 2–5 triệu đồng. |
| 31–60 ngày | Phạt 5–8 triệu đồng. |
| 61–90 ngày | Phạt 8–15 triệu đồng. |
Số thuế nhỏ không tự loại bỏ nghĩa vụ nộp tờ khai đúng hạn. Khi khai từng lần, ghi hạn xử lý ngay lúc thanh toán.
Rủi ro 2: Đã khai nhưng chưa nộp tiền thuế
Điều 16 Luật Quản lý thuế 108/2025/QH15 quy định tiền chậm nộp thuộc diện áp dụng là 0,03%/ngày trên số tiền chậm nộp. Ví dụ, 10 triệu đồng chậm 30 ngày có tiền chậm nộp 90.000 đồng, chưa gồm chế tài khác nếu có.
Rủi ro 3: Khai sai dẫn đến thiếu thuế
Sót thanh toán, sai tỷ giá hoặc căn cứ tính có thể làm thiếu thuế. Với hành vi thuộc khoản 2 Điều 45, điểm b khoản 3 Điều 44 Luật Quản lý thuế 2025 nêu mức phạt 20% số thuế khai thiếu, cùng nghĩa vụ xử lý thuế thiếu và tiền chậm nộp.
Không phải mọi sai sót đều tự động bị phạt 20%. Trường hợp tự khai bổ sung, tự giác nộp đủ trước các mốc kiểm tra, thanh tra hoặc phát hiện theo điểm a khoản 2 Điều 44 được xem xét không xử phạt.
Rủi ro 4: Bỏ quên hồ sơ, chậm trên 90 ngày
Khung 15–25 triệu đồng với tổ chức tại khoản 5 Điều 13 Nghị định 125, sửa đổi bởi Nghị định 310/2025/NĐ-CP, có điều kiện: chậm trên 90 ngày, có thuế phải nộp và đã nộp đủ thuế, tiền chậm nộp trước các mốc công bố kiểm tra, thanh tra hoặc lập biên bản theo quy định.
Cơ chế giới hạn phạt theo số thuế còn có mức sàn dẫn chiếu khoản 4 Điều 13: với tổ chức là 11,5 triệu đồng. Chậm từ 91 ngày nhưng không có thuế phải nộp thuộc khung 8–15 triệu. Có thuế phải nộp mà không đáp ứng điều kiện xử lý thủ tục cần xác định lại hành vi, có thể thuộc diện trốn thuế.
Giao người phụ trách, lập lịch khai và nộp tiền, đối soát đủ giao dịch rồi lưu chứng từ hoàn tất.
5 việc doanh nghiệp/HKD cần kiểm tra ngay sau cập nhật
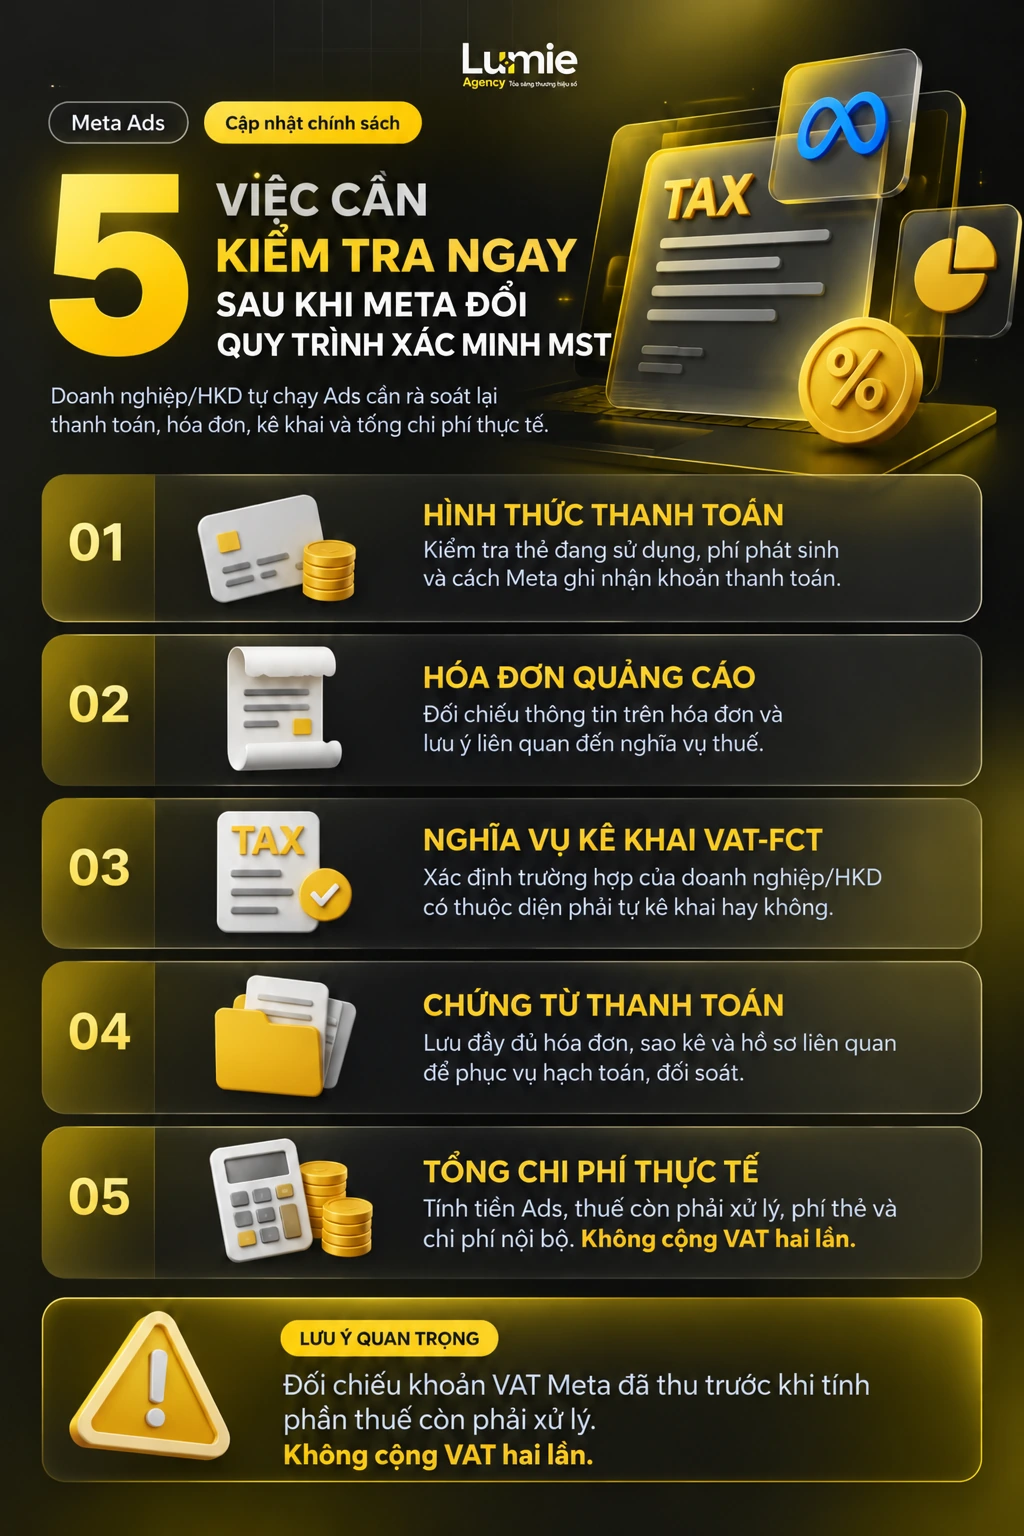
- Thanh toán: kiểm tra phương thức, chủ thẻ, phí ngân hàng và ngoại tệ thực tế; không giả định phí thẻ cố định.
- Hóa đơn: đối chiếu tên, MST, pháp nhân xuất chứng từ, ngày thanh toán và kỳ quảng cáo; đọc dòng VAT cùng ghi chú FCT.
- Nghĩa vụ thuế: kiểm tra kết quả xác minh và VAT Meta đã thu; kế toán xác định khoản còn phải xử lý theo hồ sơ.
- Chứng từ: lưu hóa đơn, sao kê, hồ sơ xác minh, hợp đồng và chứng từ nộp thuế theo tài khoản, kỳ thanh toán.
- Tổng chi phí: tách tiền Meta đã thu, thuế còn phải nộp, phí thanh toán và chi phí nội bộ; ghi rõ khoản có thể khấu trừ khi đủ điều kiện.
Dòng tiền dự trù = tiền thanh toán cho Meta + thuế còn phải nộp theo nghĩa vụ đã xác định + phí và chi phí nội bộ chưa nằm trong hai khoản trước. Đây là cách đối soát ngân sách, không phải công thức ấn định thuế; không cộng lại VAT đã nằm trong tiền Meta thu.
Marketing bàn giao thông tin tài khoản và chứng từ; kế toán đối chiếu, xác định nghĩa vụ và theo dõi hạn nộp. Hai bên cùng lưu kết quả xử lý.
Những kết luận chưa thể rút ra từ thông báo này
- Không có thời gian duyệt cố định hoặc cam kết hoàn toàn bộ VAT cũ được nêu trong cập nhật.
- Thông báo VAT chưa đủ để mặc định cộng thêm 5% TNDN cho mọi tài khoản.
- Tài khoản Monthly Invoicing cần đối chiếu điều khoản và thông báo riêng; các hình thức thanh toán có thể khác cách áp dụng.
- Chưa kết luận được quyền khấu trừ của một hồ sơ không có nghĩa chưa tồn tại quy định về khấu trừ VAT; không suy quyền khấu trừ chỉ từ kết quả xác minh Meta.
- Phương án agency cần đối chiếu báo giá, hóa đơn và bên chịu trách nhiệm từng nghĩa vụ. Khoản được gộp trong phí dịch vụ hoặc do bên khác thực hiện không đồng nghĩa được miễn thuế.
Nguồn thông tin và ngày cập nhật
Biên tập gọn và đối chiếu lại hướng dẫn Meta ngày 16/10/2026. Nội dung kê khai cần áp dụng theo hồ sơ doanh nghiệp. Hai video là phần trao đổi thực tế của Lumie; các tỷ lệ chi phí trong video không thay thế việc tính thuế cho từng giao dịch.
- Meta Help Center: VAT tại Việt Nam, xác minh MST và tài liệu giải thích Thông tư 20 được dẫn kèm.
- Cổng thông tin văn bản Chính phủ: Thông tư 89/2026/TT-BTC và tài liệu đính chính kèm theo.
- Nghị định 252/2026/NĐ-CP: Điều 10 và Điều 43–45 về thời hạn, giao dịch với nhà cung cấp nước ngoài và kỳ khai.
- Luật Quản lý thuế 108/2025/QH15: Điều 14, 16, 44 và 45 về nộp thuế, chậm nộp và xử phạt.
- Nghị định 125/2020/NĐ-CP và Nghị định 310/2025/NĐ-CP: khung chậm nộp hồ sơ và điều kiện xử lý; đã đối chiếu sửa đổi tại Nghị định 291/2026/NĐ-CP.
- Meta: Điều khoản quảng cáo tự phục vụ, đối chiếu bản đang có hiệu lực ngày 14/10/2026; bản cập nhật Meta thông báo áp dụng từ 30/10/2026 chưa được dùng cho thời điểm này.
- Thông tư 20/2026/TT-BTC: Điều 7 về doanh thu và quy đổi thuế TNDN của nhà thầu nước ngoài. Tham khảo thêm giải đáp của Bộ Tài chính về tỷ lệ TNDN tại khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP.
- Thông tư 69/2025/TT-BTC: chứng từ nộp VAT thay cho phía nước ngoài và quy định liên quan.
- Hóa đơn thanh toán Meta ngày 12/10/2026 do doanh nghiệp cung cấp: đối chiếu dòng VAT và phần FCT/VAT-FCT ở cuối chứng từ; thông tin tài khoản và giao dịch không được công khai.